CSA Excel – Modèle Gratuit (2026)
0
Télécharger gratuitement
Modèle Excel pour calculer la CSG, la CRDS, le PAS et le net des indemnités de rupture. Convient aux gestionnaires de paie et TPE.
Ce modèle Excel calcule la CSG, la CRDS, le prélèvement à la source et le net des indemnités de rupture. Vous saisissez l'identité, le type de rupture, les indemnités et la part exonérée ; le fichier détermine l'assiette, les retenues et le montant après PAS.
Le classeur contient les feuilles Paramètres, Calculs CSG, Synthèse et Instructions. Il traite jusqu'à 100 lignes préparées, avec des taux modifiables en 2026 et un contrôle d'alerte pour les assiettes nulles ou les dossiers à vérifier.
Le calcul concerne le gestionnaire de paie en cabinet comptable, le chargé de paie d'une PME, le dirigeant de TPE qui prépare un solde de tout compte et le responsable RH d'une SAS de 30 salariés. Il intervient lorsque la rupture est validée, avant l'établissement du dernier bulletin et avant la transmission de la DSN du 5 ou du 15.
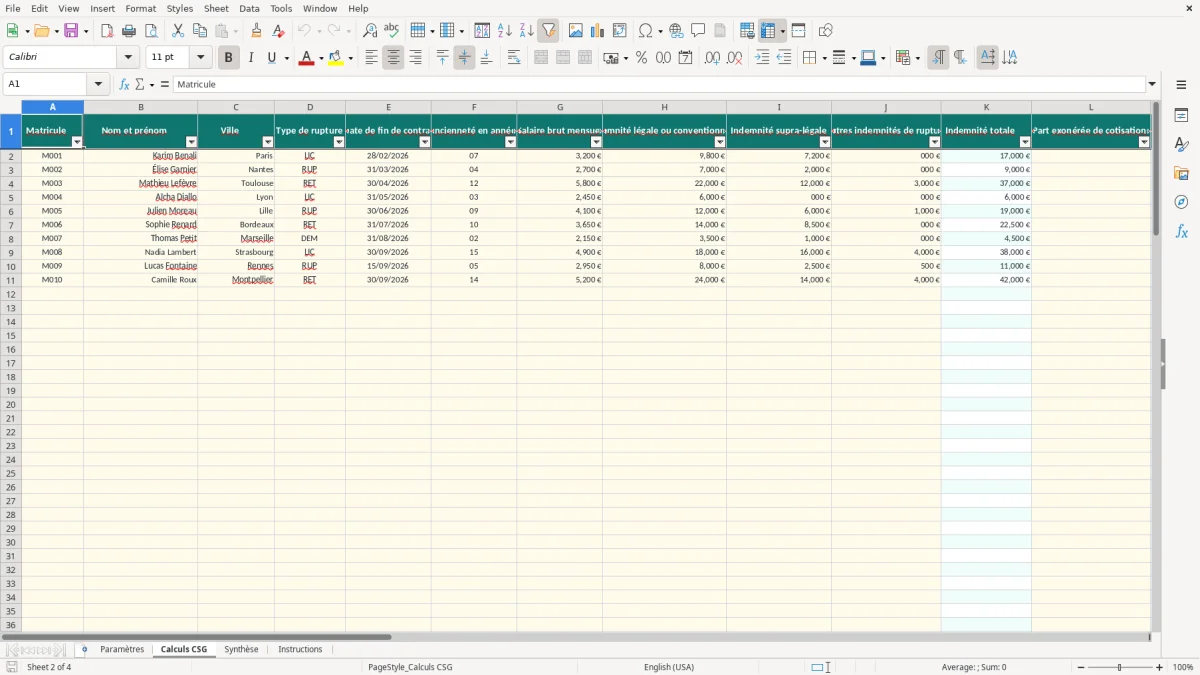
La feuille Calculs CSG visible sur l'image 2 fonctionne comme une grille de dossiers. Les colonnes A à J reçoivent le matricule, le salarié, le type de rupture, la date, l'ancienneté, le salaire et les trois composantes de l'indemnité. Les colonnes K à W produisent les résultats.
Pour un salarié licencié avec 2 450 € de salaire brut, 6 années d'ancienneté, 8 000 € d'indemnité légale et 3 000 € d'indemnité supra-légale, l'indemnité totale est 8 000 + 3 000 = 11 000 €. Si 8 000 € sont exonérés, l'assiette sociale avant plafonnement est 11 000 - 8 000 = 3 000 €.
Le gestionnaire saisit également la part exonérée dans la colonne L. Le fichier ne qualifie pas juridiquement l'indemnité : il restitue le calcul à partir des montants et du plafond que vous avez paramétrés.
Une équipe de 6 salariés peut saisir six lignes et comparer les types LIC, RUP, RET ou DEM dans Synthèse. Pour une rupture en cours de mois, la date de fin est enregistrée, mais le modèle ne calcule pas le salaire proratisé ni les congés payés : ces éléments doivent être traités séparément sur le bulletin.
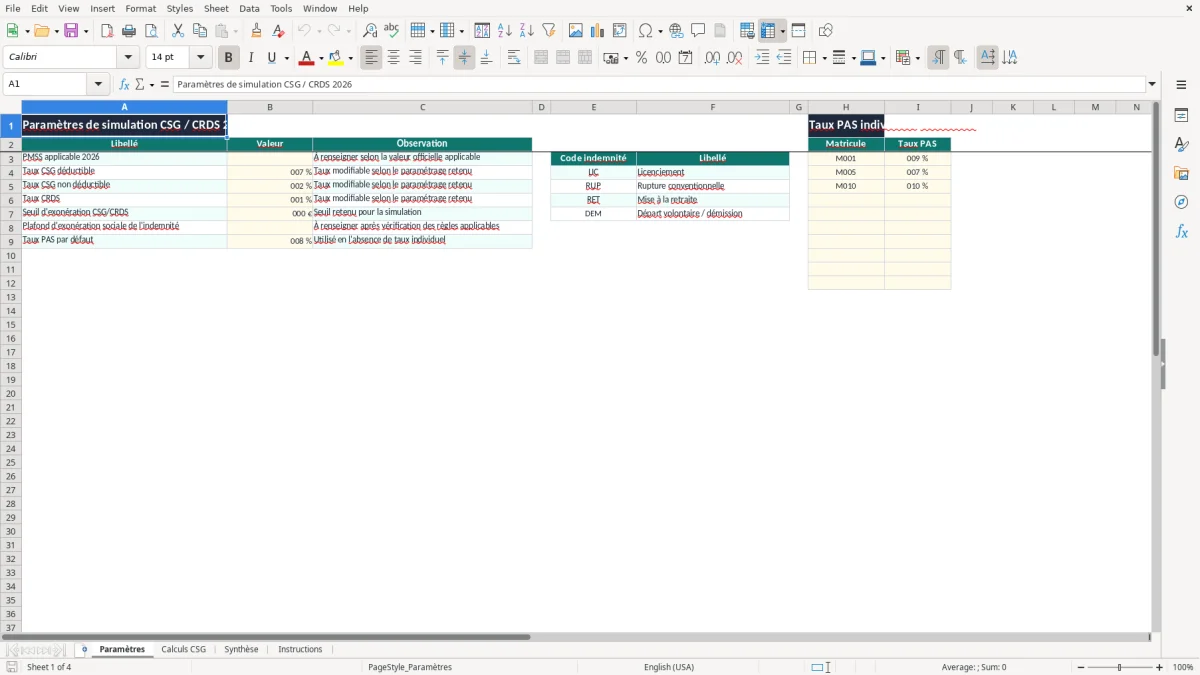
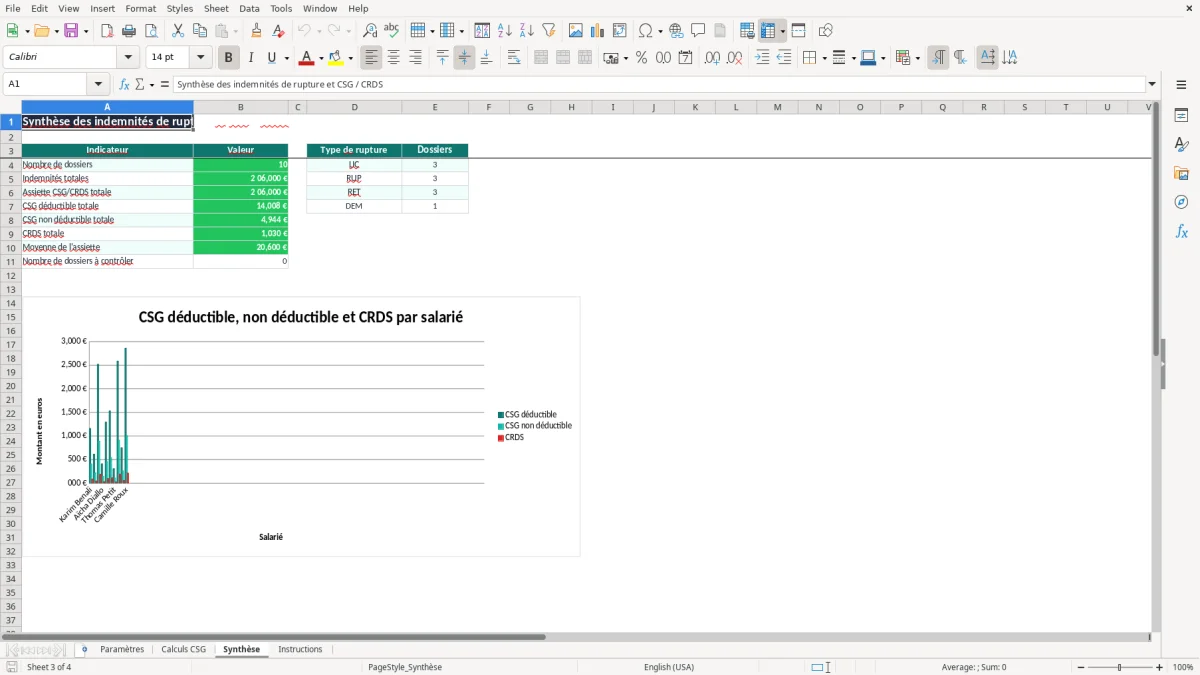
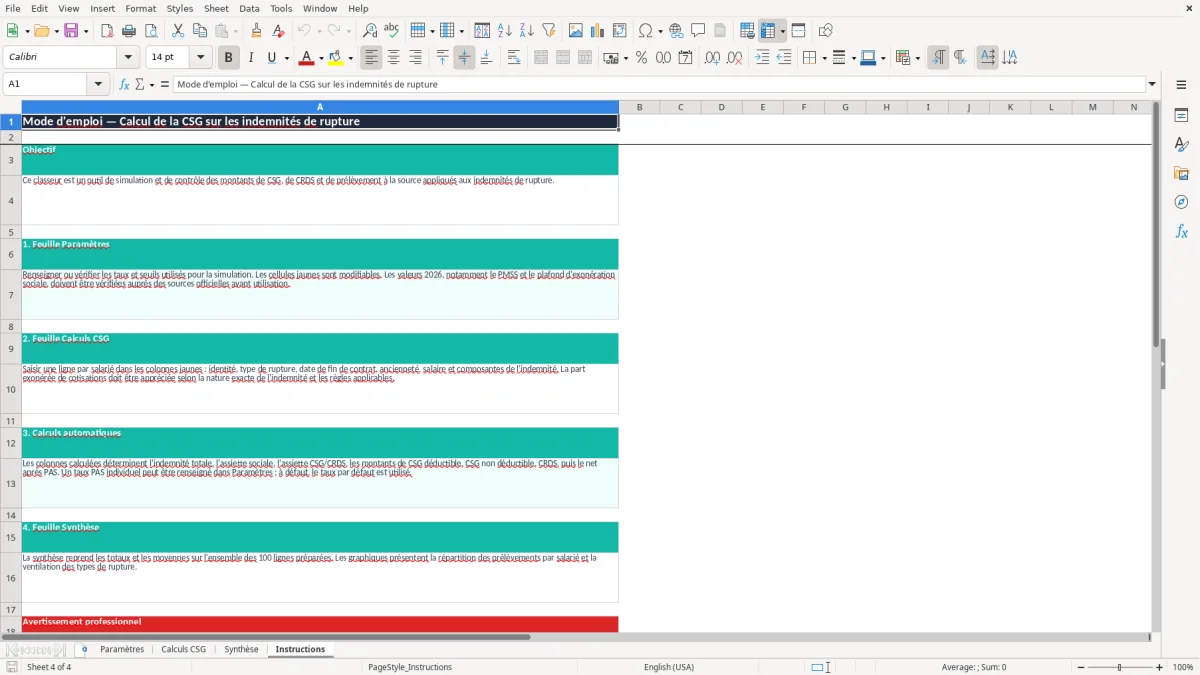
L'image 1 montre Paramètres avec les codes d'indemnité et les taux PAS individuels. L'image 3 présente les totaux et les graphiques ; l'image 4 rappelle que le classeur est un outil de simulation et de contrôle, pas une qualification automatique du régime social.
Le modèle distingue trois prélèvements : CSG déductible à 6,8 %, CSG non déductible à 2,4 % et CRDS à 0,5 %. Leur total atteint 9,7 % lorsque l'assiette CSG/CRDS est entièrement soumise. Les taux sont stockés dans Paramètres en B4:B6 et restent modifiables.
La formule de la colonne N applique MAX(0,M-seuil). La colonne O calcule ROUND(N × 6,8 %,2), P calcule ROUND(N × 2,4 %,2) et Q calcule ROUND(N × 0,5 %,2). Le total R additionne O à Q, puis S soustrait ce total de l'indemnité totale.
La colonne L reçoit la part exonérée de cotisations. Si K vaut 11 000 € et L 8 000 €, M vaut 3 000 €. Avec le seuil d'exonération configuré à 0 €, N reste égal à 3 000 € ; les retenues sont alors 204,00 € de CSG déductible, 72,00 € de CSG non déductible et 15,00 € de CRDS, soit 291,00 €.
Le PMSS 2026 et le plafond d'exonération sociale ne sont pas imposés par une formule dans le classeur : ils doivent être renseignés après vérification de la règle applicable à la nature de l'indemnité. Cette approche est préférable à un montant figé, car l'indemnité de licenciement, de rupture conventionnelle, de mise à la retraite ou de départ volontaire ne relève pas automatiquement du même traitement.
La colonne T recherche le taux PAS individuel avec IFERROR(VLOOKUP(...)). Pour M001, le taux enregistré est 8,5 % ; avec un net après CSG/CRDS de 10 709,00 €, le PAS estimé est 10 709 × 8,5 % = 910,27 €, et le net après PAS est 9 798,73 €.
Le PAS calculé ici est une estimation de simulation. Le montant déclaré en DSN doit correspondre au taux transmis par la DGFiP ou au taux neutre applicable à la situation.
La première erreur coûteuse consiste à saisir l'indemnité totale dans L au lieu de la seule part exonérée. Avec K à 15 000 € et une exonération réelle de 10 000 €, l'assiette est 5 000 € ; si vous saisissez 15 000 € en L, N devient 0 € et 485,00 € de CSG/CRDS ne sont pas calculés avec les taux du modèle.
Une indemnité légale ou conventionnelle n'est pas traitée comme une indemnité supra-légale par simple habitude de saisie. Pour un dossier à 22 000 €, dont 12 000 € sont réellement exonérés, l'assiette résiduelle est 10 000 € et le prélèvement CSG/CRDS paramétré à 9,7 % atteint 970,00 €. Une qualification erronée modifie donc directement le net et le coût du contrôle.
Le deuxième piège est d'oublier les autres indemnités en J. Si 3 000 € d'indemnité compensatrice sont absents, K est minoré de 3 000 € et toutes les colonnes M à V deviennent fausses. La colonne K doit toujours être rapprochée du protocole de rupture et du bulletin.
Un taux CSG saisi à 9,2 % dans B4 au lieu de 6,8 % ajoute 2,4 points sur l'assiette déductible. Sur 10 000 €, cela représente 240,00 € de retenue supplémentaire, sans compter la modification du net imposable et du solde.
Un matricule absent de H3:I12 déclenche le taux PAS par défaut de B9. Pour une indemnité nette de 18 000 €, l'écart entre un taux réel de 10 % et un taux par défaut de 7,5 % atteint 450,00 €. La colonne W signale une assiette nulle ou une ligne à contrôler, mais elle ne valide pas le taux juridique d'exonération.
Enfin, un PMSS ou un plafond d'exonération laissé vide produit une simulation incomplète. Le redressement URSSAF peut alors porter sur l'assiette, les cotisations accessoires, les majorations et les intérêts, avec une reprise de plusieurs bulletins.
Utilisez le classeur comme une étape de contrôle du solde de tout compte, juste avant la validation du bulletin et l'envoi de la DSN. Dupliquez le fichier par période ou archivez la version utilisée avec le protocole de rupture afin de conserver les taux, le PMSS et le plafond appliqués en 2026.
Conservez les validations existantes : liste des codes de rupture, dates entre 01/01/2000 et 31/12/2100, ancienneté de 0 à 60 ans et montants positifs. La mise en forme conditionnelle signale les situations prévues par le fichier, mais elle ne remplace pas la revue juridique.
Le modèle convient à quelques dossiers de rupture documentés. Au-delà d'une dizaine de salariés avec variables, régularisations, subrogation IJSS et déclarations complexes, un logiciel de paie devient plus sûr pour historiser les rubriques, les bases et les blocs DSN.
Le paramétrage initial indique 6,8 % de CSG déductible, 2,4 % de CSG non déductible et 0,5 % de CRDS, soit 9,7 % au total. Ces valeurs sont modifiables dans Paramètres, car le régime applicable doit être vérifié selon la nature de l'indemnité.
Le fichier calcule d'abord K = H + I + J, puis M = MAX(0,K-L), où L est la part exonérée. N = MAX(0,M-seuil d'exonération). Avec 12 000 € d'indemnité et 7 000 € exonérés, l'assiette est 5 000 €.
Non. La cellule du plafond d'exonération sociale est un paramètre à renseigner après vérification des règles applicables. Le fichier applique ensuite la part exonérée saisie en L ; il ne qualifie pas juridiquement l'indemnité.
La formule recherche le matricule dans Paramètres avec VLOOKUP. Si aucun taux individuel n'est trouvé, IFERROR utilise le taux PAS par défaut de B9. Pour une base de 10 000 € à 7,5 %, le PAS estimé est 750,00 €.
La feuille Calculs CSG comporte 100 lignes préparées, de la ligne 2 à la ligne 101. Les formules, validations et contrôles sont présents sur cette plage ; le classeur ne contient ni tableau Excel structuré ni capacité déclarée au-delà de ces lignes.
Non. Il simule et contrôle les montants de CSG, CRDS et PAS à partir de vos paramètres. La qualification de l'indemnité, le plafond 2026, les cotisations du bulletin et les données transmises en DSN doivent être rapprochés des règles applicables.

Rédigé et vérifié par
Karim Benali
Gestionnaire de paie confirmé
Karim Benali est gestionnaire de paie confirme, avec plus de 15 ans d'experience en cabinet et en entreprise. Il etablit chaque mois des centaines de bulletins, declare en DSN et maitrise les cotisations URSSAF, la CSG-CRDS, le prelevement a la source et les calculs d'indemnites. Il concoit chaque modele pour que le chiffre soit juste et conforme a la reglementation francaise.