CSA Excel – Modèle Gratuit (2026)
0
Télécharger gratuitement
Calculez la base soumise, le taux et le forfait social sur la prévoyance. Modèle Excel pour gestionnaires de paie, RH et dirigeants.
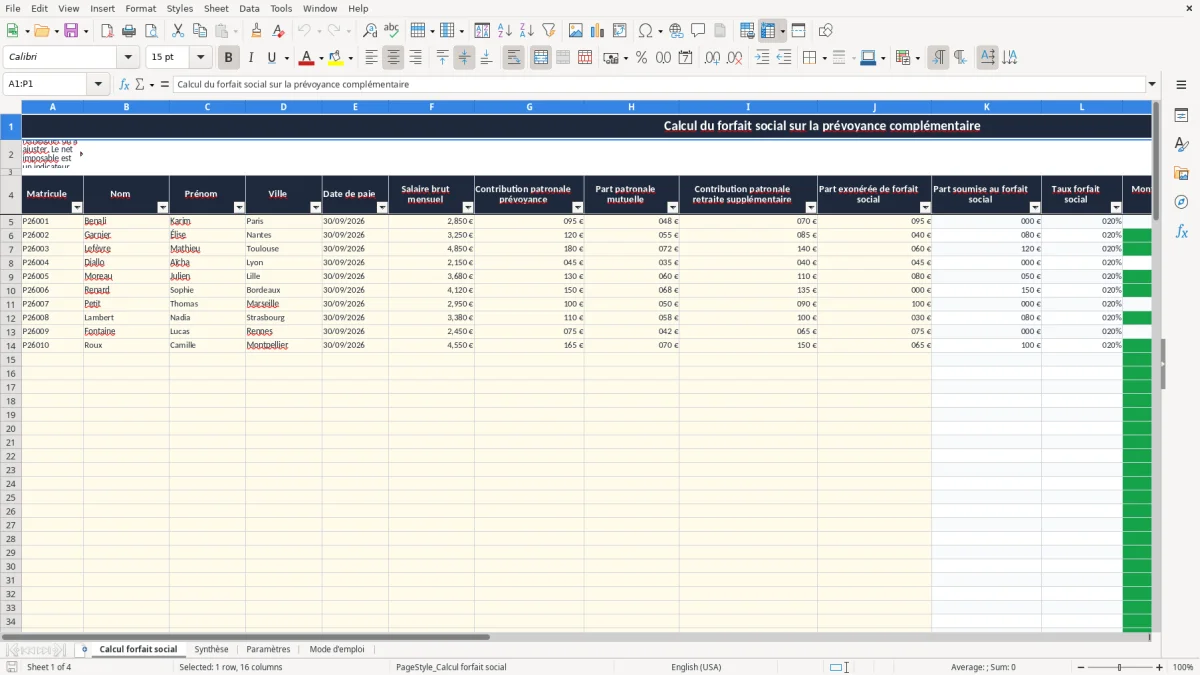
Ce modèle Excel calcule le forfait social dû sur la contribution patronale de prévoyance. Vous saisissez le salaire brut, la contribution patronale, la part exonérée et le taux applicable ; la feuille détermine la base soumise, le montant dû et un contrôle de cohérence.
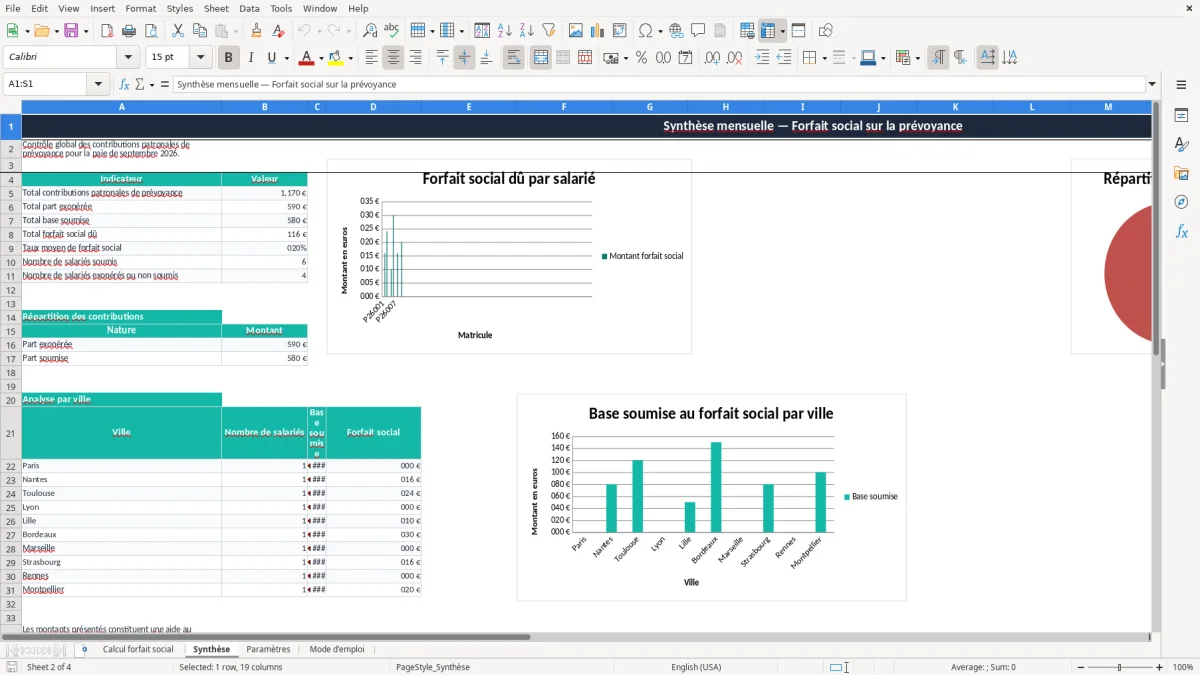
La feuille Calcul forfait social prépare 100 lignes de salariés, de la ligne 5 à la ligne 104. L'image 1 montre les colonnes de saisie et de résultat, tandis que l'image 2 présente la synthèse mensuelle par montant, salarié et ville.
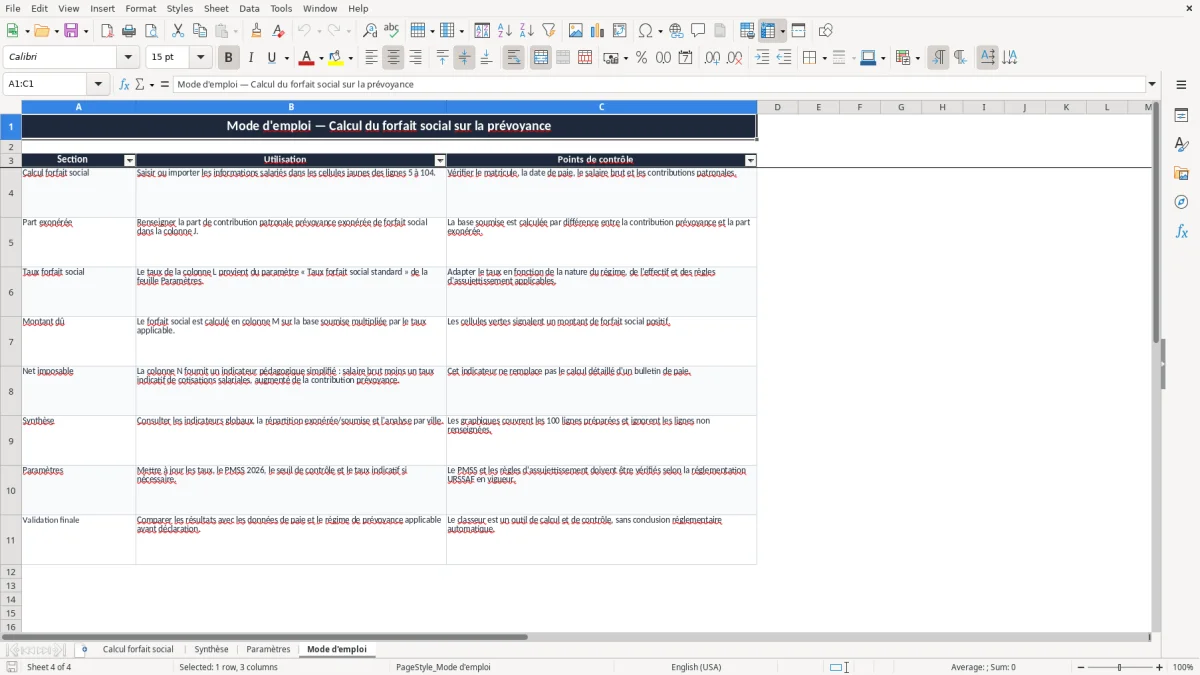
Les feuilles Paramètres et Mode d'emploi encadrent la saisie. Les taux affichés, notamment 20 % et 8 %, restent configurables et doivent être vérifiés selon le régime concerné et les règles URSSAF applicables en 2026.
Le calcul intervient lors de la clôture mensuelle, lorsque le gestionnaire de paie en cabinet comptable rapproche les contributions patronales du régime de prévoyance avec les règles d’assujettissement. Dans une PME, le chargé de paie renseigne les montants issus du contrat collectif ; dans une TPE, le dirigeant peut contrôler trois ou quatre salariés avant l’envoi de la DSN du 5 ou du 15.
L’image 1 montre la feuille Calcul forfait social : les colonnes A à J sont destinées aux données salariés et aux montants saisis, tandis que K à O produisent les résultats. La colonne P reçoit un commentaire opérationnel, par exemple Contribution intégralement exonérée ou Partiellement exonérée.
Pour Karim Benali, le fichier contient 95 € de contribution patronale et 95 € de part exonérée. La base est donc MAX(0, 95 - 95) = 0 €, et le forfait social est de 0 € au taux de 20 %. Pour Élise Garnier, 120 € - 40 € = 80 € ; à 20 %, le montant calculé est 80 × 20 % = 16,00 €.
Le cas de Mathieu Lefèvre illustre une base partielle : 180 € de prévoyance, 60 € exonérés, soit 120 € soumis. Avec 20 %, le forfait social atteint 24,00 €. Ces exemples sont les données présentes dans le classeur pour septembre 2026 ; ils servent au contrôle de la formule, pas à conclure seuls sur l’assujettissement juridique.
Le tableau ne remplace ni le bulletin complet ni la déclaration sociale. Il permet de rapprocher le contrat de prévoyance, les écritures de paie et le montant à déclarer, salarié par salarié, avant la clôture.
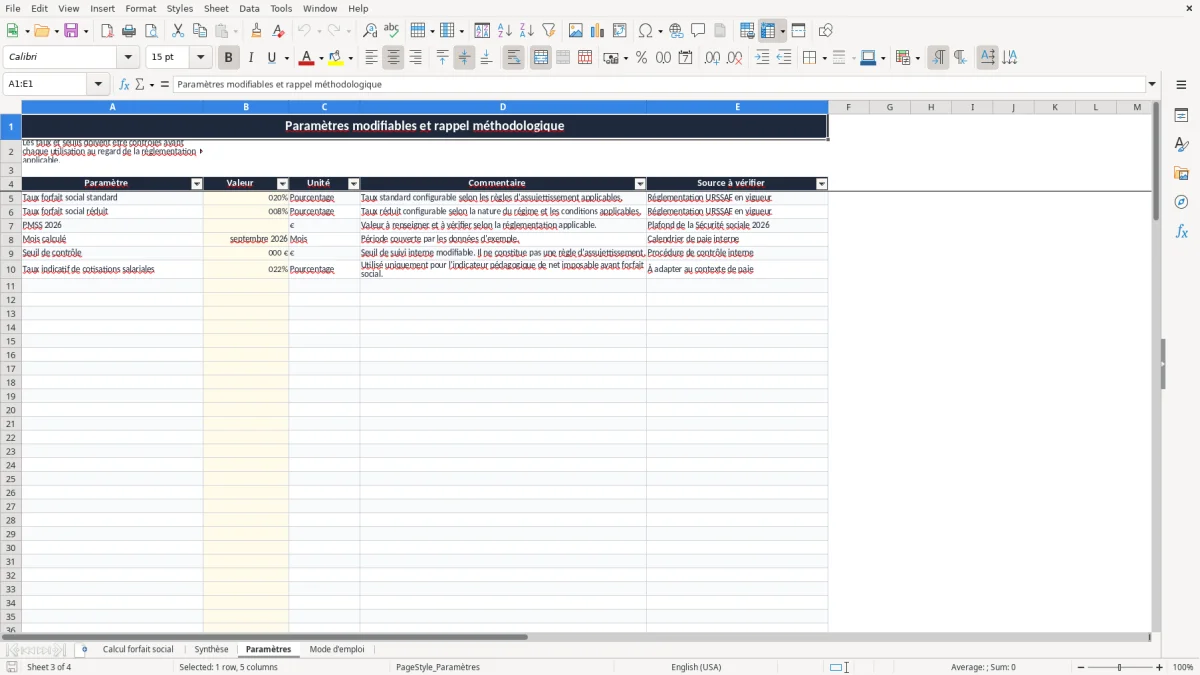
Le forfait social est une contribution patronale distincte des cotisations salariales et patronales habituelles. Le classeur propose un taux standard de 20 % en B5 et un taux réduit de 8 % en B6. Ces valeurs sont modifiables : le bon taux dépend de la nature exacte de l’avantage, du régime collectif, de la catégorie de salariés et des conditions d’exonération à contrôler au regard de la réglementation URSSAF.
La feuille applique la formule suivante : part soumise = MAX(0, contribution patronale prévoyance - part exonérée). Une contribution de 150 € dont 50 € sont exonérés donne 100 € de base ; avec 20 %, le forfait social est 100 × 0,20 = 20,00 €. Avec un taux de 8 %, le même montant produit 8,00 €.
La fonction VLOOKUP lit le taux standard en Paramètres!B5. La formule ROUND(K5*L5,2) arrondit chaque montant à deux décimales, ce qui évite de laisser une fraction de centime dans le total mensuel.
Le PMSS 2026 figure dans Paramètres comme valeur à renseigner et à vérifier. Il ne pilote pas directement la formule actuelle de la colonne K : le modèle ne calcule pas automatiquement une proratisation du plafond ni une assiette selon les tranches. Vous devez donc valider séparément le traitement du régime de prévoyance, les plafonds d’exonération et l’effectif avant d’utiliser le résultat dans la DSN.
Le net imposable de la colonne N est uniquement pédagogique : brut moins 22 % de cotisations salariales indicatives, augmenté de la contribution prévoyance. Il ne constitue pas un calcul complet de bulletin, de CSG, de CRDS ou de PAS.
Le premier dérapage consiste à saisir en J toute la contribution patronale alors qu’une seule fraction est exonérée. Avec 180 € en G et 60 € réellement exonérés, inscrire 180 € en J ramène artificiellement K à zéro ; au taux de 20 %, l’écart de forfait social atteint 24,00 € pour un salarié et 240,00 € sur dix salariés.
Le modèle protège la colonne K avec MAX(0,G-J). Cette protection évite un montant négatif, mais elle ne corrige pas la source. Si G vaut 95 € et J 120 €, le résultat devient 0 € et le statut peut signaler Exonéré ou non soumis ; il faut alors vérifier le contrat, la période et la saisie plutôt que considérer l’exonération comme acquise.
Une autre erreur fréquente est de confondre prévoyance, mutuelle et retraite supplémentaire. Les colonnes G, H et I sont distinctes dans l’image 1, mais la formule du forfait social utilise G et J. Saisir la mutuelle en G augmente directement la base et, à 20 %, 48 € mal classés ajoutent 9,60 € de contribution indue.
Le taux standard de 20 % est une valeur de paramétrage, pas une conclusion automatique. Appliquer 20 % au lieu de 8 % sur une base de 1 500 € crée 180,00 € d’écart : 300,00 € contre 120,00 €. À l’inverse, retenir 8 % sans satisfaire les conditions applicables sous-estime la contribution de 180,00 €.
Avant la DSN, comparez les salariés soumis, la base K et le montant M avec le contrat, la fiche de paramétrage et la comptabilité. La régularisation tardive mobilise le gestionnaire, modifie les écritures et peut entraîner rappel de contribution et majorations lors d’un contrôle URSSAF.
Utilisez le classeur comme contrôle mensuel, pas comme archive isolée. Dupliquez le fichier pour chaque période, conservez la date de paie en colonne E et rapprochez le total de la feuille Synthèse avec l’écriture de charges patronales avant l’échéance DSN du 5 ou du 15.
L’image 2 montre la Synthèse avec les indicateurs globaux, la répartition des parts exonérées et soumises, puis l’analyse par ville. Les trois graphiques facilitent le repérage visuel, mais la décision repose sur les montants source et les règles du régime.
Pour une TPE avec quelques bulletins et des contributions stables, ce contrôle Excel est exploitable. Au-delà d’une dizaine de salariés avec entrées-sorties, régularisations, contrats multiples et échanges DSN, un logiciel de paie devient préférable : le fichier ne gère pas automatiquement les affiliations, les historiques de taux ni les déclarations.
La feuille Paramètres contient 20 % en B5 comme taux standard et 8 % en B6 comme taux réduit. Le taux utilisé en colonne L provient du taux standard B5 ; vous devez le modifier si le régime justifie un autre traitement.
La base est calculée par MAX(0, contribution patronale prévoyance - part exonérée). Avec 120 € en G et 40 € en J, la base K est de 80 €.
Non. Vous renseignez la part exonérée en colonne J. Le classeur calcule ensuite la différence, mais il ne détermine pas automatiquement l’assujettissement selon le contrat, la catégorie de salariés ou l’effectif.
La ligne PMSS 2026 existe dans Paramètres, mais sa valeur doit être renseignée et vérifiée. Elle n’intervient pas directement dans la formule actuelle de la base soumise en colonne K.
Il constitue un résultat de contrôle calculé par ROUND(base soumise × taux,2). Validez-le avec le régime de prévoyance, le logiciel de paie et les règles URSSAF avant toute déclaration.
Ce statut apparaît lorsque le montant calculé en M est égal à 0 €. Il peut correspondre à une contribution intégralement exonérée ou à une absence de base ; contrôlez alors G, J et le commentaire en P.

Rédigé et vérifié par
Karim Benali
Gestionnaire de paie confirmé
Karim Benali est gestionnaire de paie confirme, avec plus de 15 ans d'experience en cabinet et en entreprise. Il etablit chaque mois des centaines de bulletins, declare en DSN et maitrise les cotisations URSSAF, la CSG-CRDS, le prelevement a la source et les calculs d'indemnites. Il concoit chaque modele pour que le chiffre soit juste et conforme a la reglementation francaise.