CSA Excel – Modèle Gratuit (2026)
0
Télécharger gratuitement
Modèle Excel pour calculer la base CSG/CRDS, la CSG déductible, non déductible et contrôler les montants par salarié.
Ce modèle Excel calcule la base de cotisation CSG/CRDS, la CSG déductible, la CSG non déductible et la CRDS à partir du salaire brut soumis. Il applique l’abattement paramétré, arrondit chaque montant à 2 décimales et déduit le total du salaire net avant CSG/CRDS.
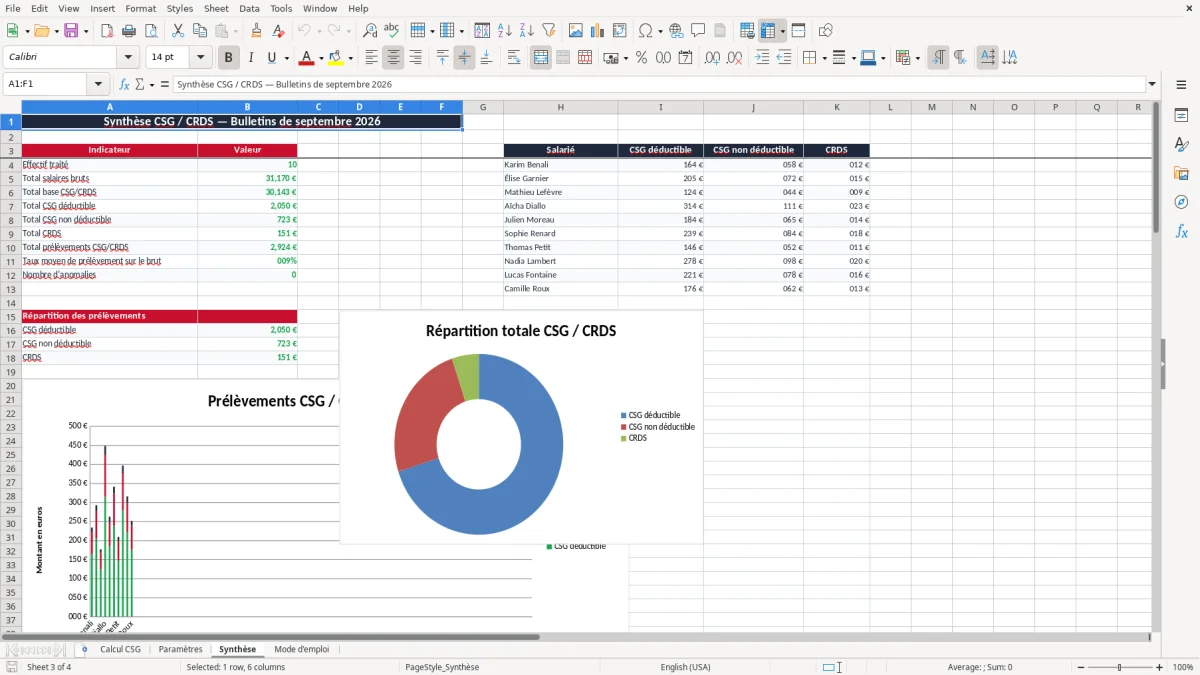
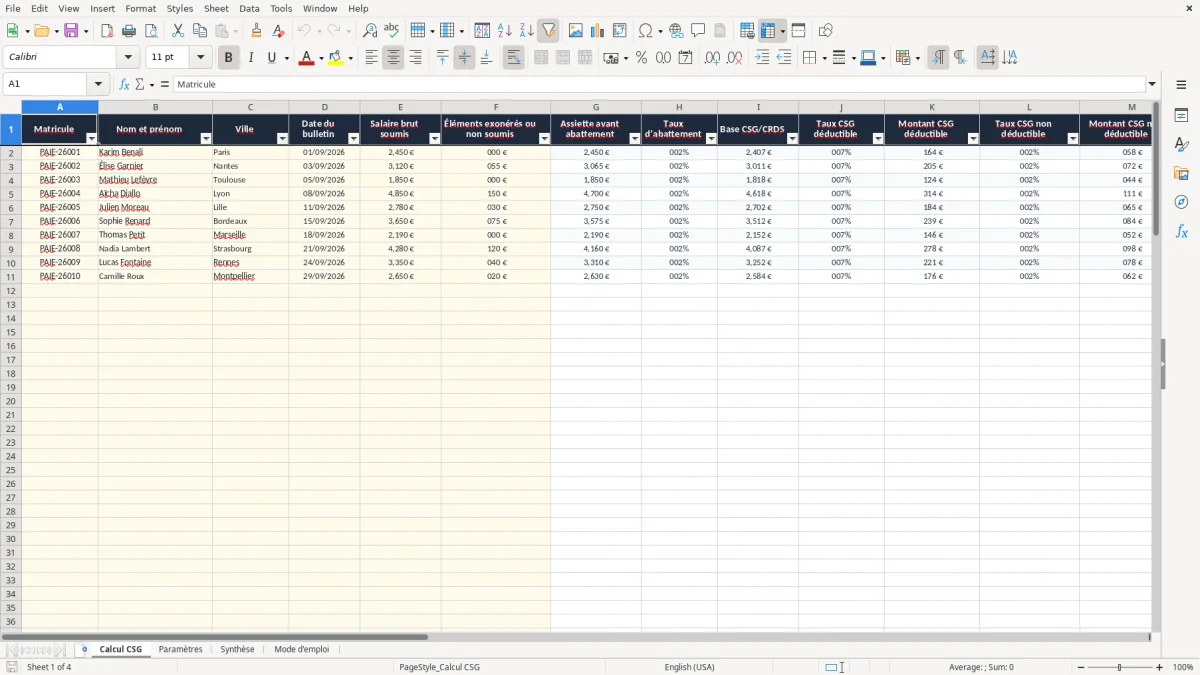
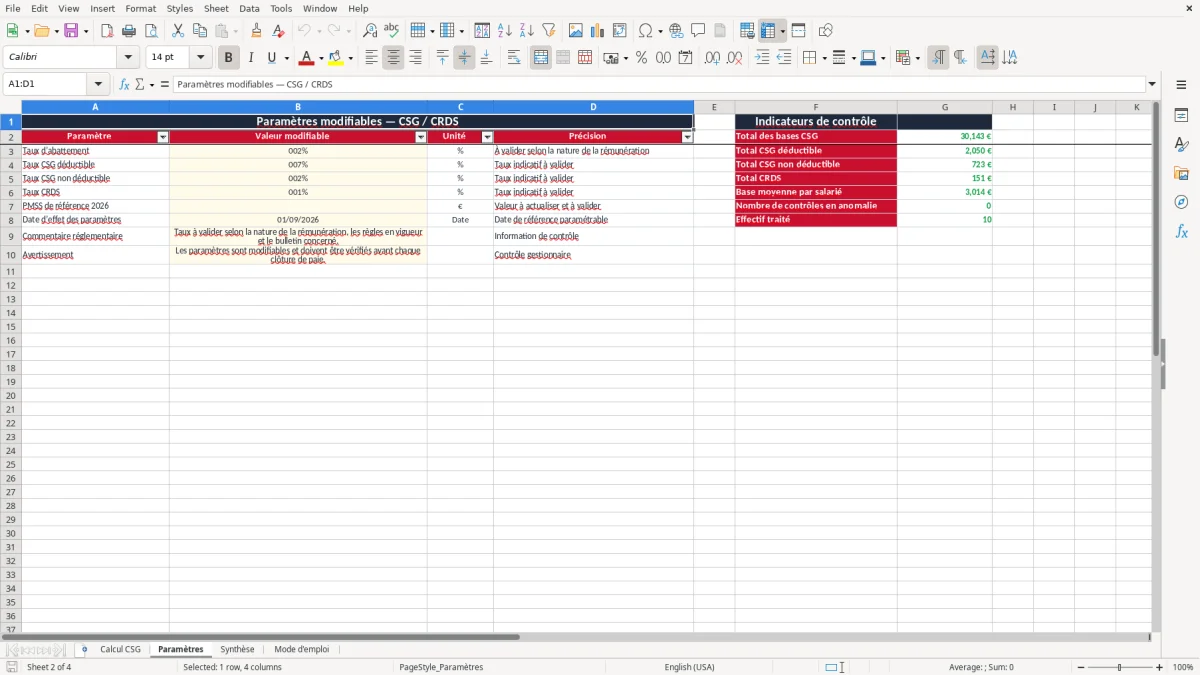
La feuille Calcul CSG traite 100 lignes, de la ligne 2 à la ligne 101. Les feuilles Paramètres et Synthèse centralisent les taux, les totaux et les contrôles ; l’image 1 montre la saisie détaillée, l’image 2 les taux et l’image 3 le suivi consolidé.
Le gestionnaire de paie en cabinet comptable peut utiliser la feuille Calcul CSG lors de la clôture mensuelle, après intégration des variables et avant l’envoi de la DSN du 5 ou du 15. Le chargé de paie d’une PME vérifie chaque ligne avec le bulletin, tandis qu’un dirigeant de TPE peut contrôler quelques salariés avant édition.
L’image 1 montre les colonnes de saisie et de résultat : salaire brut soumis en E, éléments non soumis en F, base CSG/CRDS en I, montants déductible, non déductible et CRDS en K, M et O. Les cellules calculées restent vides lorsque le brut n’est pas renseigné.
Pour Karim, le modèle contient 2 450,00 € de brut et 0,00 € d’élément non soumis. L’assiette avant abattement vaut MAX(0, 2 450,00 − 0,00) = 2 450,00 €. Avec l’abattement indicatif de 1,75 %, la base devient ROUND(2 450,00 × 98,25 %, 2) = 2 407,13 €.
Avec 6,8 %, la CSG déductible est ROUND(2 407,13 × 6,8 %, 2) = 163,69 €. Avec 2,4 %, la CSG non déductible est 57,77 €, et avec 0,5 %, la CRDS est 12,04 €. Le total calculé atteint 233,50 € ; le net après CSG/CRDS est donc 2 215,00 − 233,50 = 1 981,50 € si le net avant prélèvements saisi est 2 215,00 €.
Une équipe de 6 personnes peut être contrôlée ligne par ligne avant la clôture. Pour un temps partiel à 28 heures, le tableau calcule les montants sur le brut réellement saisi ; il ne recalcule pas automatiquement une mensualisation ou un plafond proratisé. Cette distinction doit être documentée dans le commentaire de la ligne.
La CSG et la CRDS sont calculées sur une assiette spécifique. Pour les rémunérations concernées, la base couramment utilisée est 98,25 % du brut, soit un abattement de 1,75 %. La CSG comprend 9,2 % au total, dont 6,8 % déductibles et 2,4 % non déductibles ; la CRDS est de 0,5 %.
Le modèle sépare volontairement ces composantes. Dans Paramètres, l’image 2 affiche 1,75 %, 6,8 %, 2,4 % et 0,5 % comme valeurs indicatives. Ces valeurs doivent être vérifiées selon la nature de la rémunération et le bulletin concerné avant chaque clôture ; le fichier ne présente pas le PMSS 2026 comme une valeur déjà renseignée.
La colonne G calcule l’assiette avant abattement : MAX(0, brut soumis − éléments exonérés ou non soumis). La colonne I applique ensuite ROUND(G × (1 − taux d’abattement), 2). Les colonnes K, M et O multiplient cette base par les taux récupérés dans Paramètres avec VLOOKUP et sécurisés par IFERROR.
Sur 2 450,00 € de brut, l’abattement de 1,75 % représente 42,88 € après arrondi de la base, soit 2 407,13 € soumis. Les trois montants sont 163,69 €, 57,77 € et 12,04 €, pour 233,50 € au total. Le modèle utilise SUM pour totaliser les trois composantes et ROUND pour éviter une différence de centimes.
Le PMSS sert notamment aux bases plafonnées et aux tranches, mais sa valeur est laissée à actualiser dans la feuille Paramètres. Le gestionnaire doit aussi contrôler les éléments exonérés, les avantages en nature, les indemnités et les éventuelles règles particulières avant d’intégrer le résultat au bulletin et à la DSN.
La première erreur observée consiste à saisir en E un brut qui contient déjà des éléments non soumis, puis à laisser F à zéro. Sur 3 120,00 € de brut dont 55,00 € non soumis, la base avant abattement doit être 3 120,00 − 55,00 = 3 065,00 €. Si les 55,00 € sont oubliés, l’écart de base après abattement est 54,04 € ; à 9,2 %, cela crée environ 4,97 € de prélèvement indu.
L’image 1 permet de distinguer E, F et G. La formule G ne descend jamais sous zéro grâce à MAX, mais elle ne peut pas corriger une mauvaise qualification saisie par le gestionnaire.
Afficher uniquement 9,2 % masque la distinction fiscale entre CSG déductible et non déductible. Sur une base de 2 407,13 €, un calcul global donne 221,46 €, mais le modèle doit produire 163,69 € en déductible et 57,77 € en non déductible. Une ventilation erronée affecte le net imposable et les contrôles du bulletin, même si le total paraît juste.
Le net après CSG/CRDS est calculé par R = Q − P. Si Q vaut 2 215,00 € et P 233,50 €, R doit être 1 981,50 €. Une cellule Q vide ou un taux absent peut laisser un résultat incomplet ; les fonctions IF et IFERROR évitent alors d’afficher un calcul sur une ligne non saisie.
La colonne S compare P à SUM(K, M, O). Une anomalie « À contrôler » ne représente pas automatiquement un redressement, mais elle bloque la validation du bulletin. Sur 30 salariés, 2,00 € d’écart moyen par ligne représentent déjà 60,00 € à analyser avant la transmission DSN, sans compter le temps de reprise ou une régularisation ultérieure.
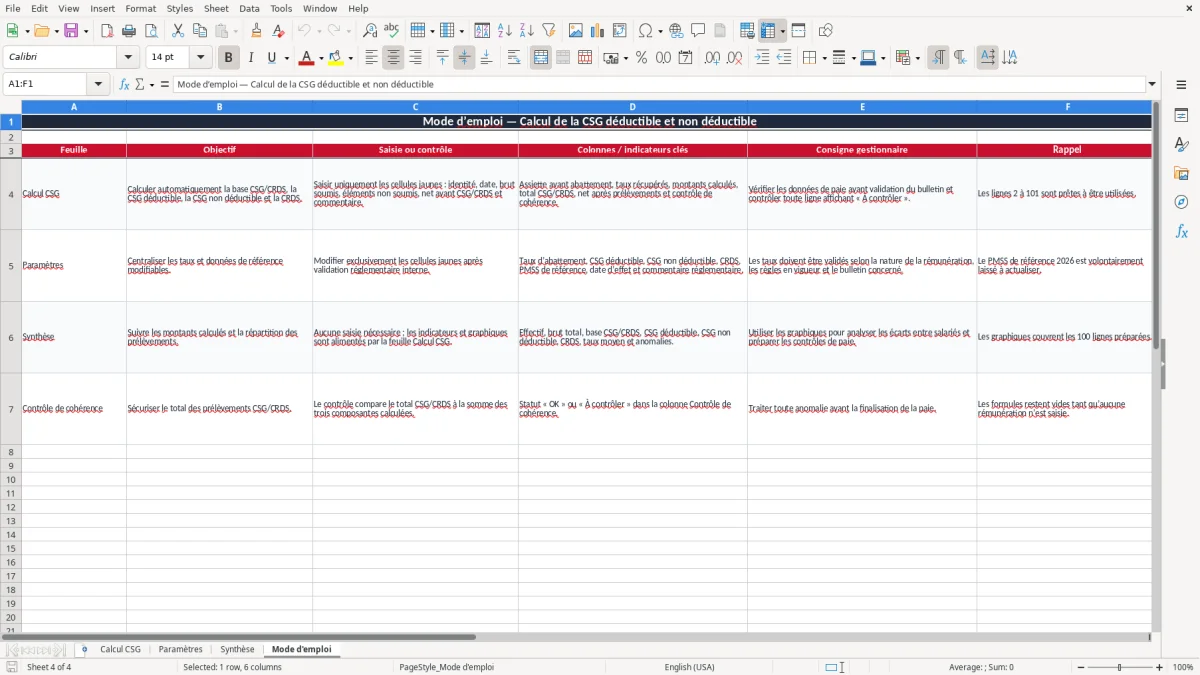
Utilisez ce fichier après la préparation des bulletins et avant l’échéance DSN du 5 ou du 15. Dupliquez le fichier pour conserver un état mensuel, puis renseignez les lignes de Calcul CSG sans écraser les formules des colonnes G à S.
La feuille Synthèse totalise l’effectif, le brut, la base CSG/CRDS, la CSG déductible, la CSG non déductible, la CRDS et les anomalies. L’image 3 montre également le tableau par salarié et deux graphiques : l’un compare les prélèvements individuels, l’autre répartit les trois composantes.
Pour une équipe de 6 personnes, comparez la somme de K, M et O au montant global attendu. Par exemple, six bases de 2 400,00 € donnent 14 400,00 € avant application des taux ; le contrôle doit porter sur les bases réelles et non sur une moyenne arrondie.
Pour quelques bulletins avec peu de variables, ce modèle fournit un contrôle lisible. Au-delà d’une dizaine de salariés, avec absences, IJSS, subrogation, avantages en nature, plafonds proratisés et corrections DSN, un logiciel de paie devient préférable : Excel reste alors un outil de rapprochement, pas le moteur déclaratif.
La CSG déductible est la part retenue sur le revenu d’activité qui réduit le revenu imposable selon les règles fiscales applicables. La CSG non déductible ne produit pas cette déduction. Le modèle les sépare dans les colonnes K et M.
La feuille Paramètres contient 6,8 % pour la CSG déductible et 2,4 % pour la CSG non déductible, soit 9,2 % au total. Ces taux sont indiqués comme valeurs à valider selon la rémunération et le bulletin.
La formule calcule d’abord MAX(0, brut soumis − éléments exonérés ou non soumis), puis applique l’abattement : ROUND(assiette × (1 − taux d’abattement), 2). La valeur indicative d’abattement du fichier est 1,75 %.
Non. La feuille Paramètres contient un champ PMSS de référence 2026 volontairement laissé à actualiser. Le modèle calcule les montants CSG à partir des taux et bases saisis, mais ne prétend pas déterminer seul toutes les assiettes plafonnées.
Le statut apparaît lorsque le total P ne correspond pas à la somme des montants K, M et O avec une tolérance inférieure à 0,01 €. Vérifiez les taux, les formules et la ligne concernée avant de valider le bulletin.
La feuille Calcul CSG est préparée pour 100 lignes, de la ligne 2 à la ligne 101. La Synthèse et ses graphiques reprennent également ces 100 lignes ; les lignes sans brut restent vides grâce aux fonctions IF.

Rédigé et vérifié par
Karim Benali
Gestionnaire de paie confirmé
Karim Benali est gestionnaire de paie confirme, avec plus de 15 ans d'experience en cabinet et en entreprise. Il etablit chaque mois des centaines de bulletins, declare en DSN et maitrise les cotisations URSSAF, la CSG-CRDS, le prelevement a la source et les calculs d'indemnites. Il concoit chaque modele pour que le chiffre soit juste et conforme a la reglementation francaise.