CSA Excel – Modèle Gratuit (2026)
0
Télécharger gratuitement
Modèle Excel pour calculer les assiettes de cotisations, CSG/CRDS, tranches, charges salariales et patronales sur 100 lignes.
Ce modèle Excel calcule l'assiette de cotisation à partir du salaire de base, des primes, avantages, indemnités et IJSS. Il applique la table de correspondance, calcule l'assiette brute, l'assiette CSG/CRDS, les tranches A et B, les cotisations et le net à payer.
Le fichier contient quatre feuilles : Paramètres, Calcul_assiette, Synthèse et Mode_emploi. Les lignes préparées vont de 8 à 107, soit 100 salariés, avec saisie des cellules jaunes et formules protégées par un contrôle de cellule vide.
Le calcul est utilisé par le gestionnaire de paie en cabinet, le chargé de paie d'une PME, le dirigeant d'une TPE et le responsable RH d'une SAS. Il intervient lors de la clôture mensuelle, avant l'envoi de la DSN du 5 ou du 15, lors d'une embauche en cours de mois ou dans un solde de tout compte.
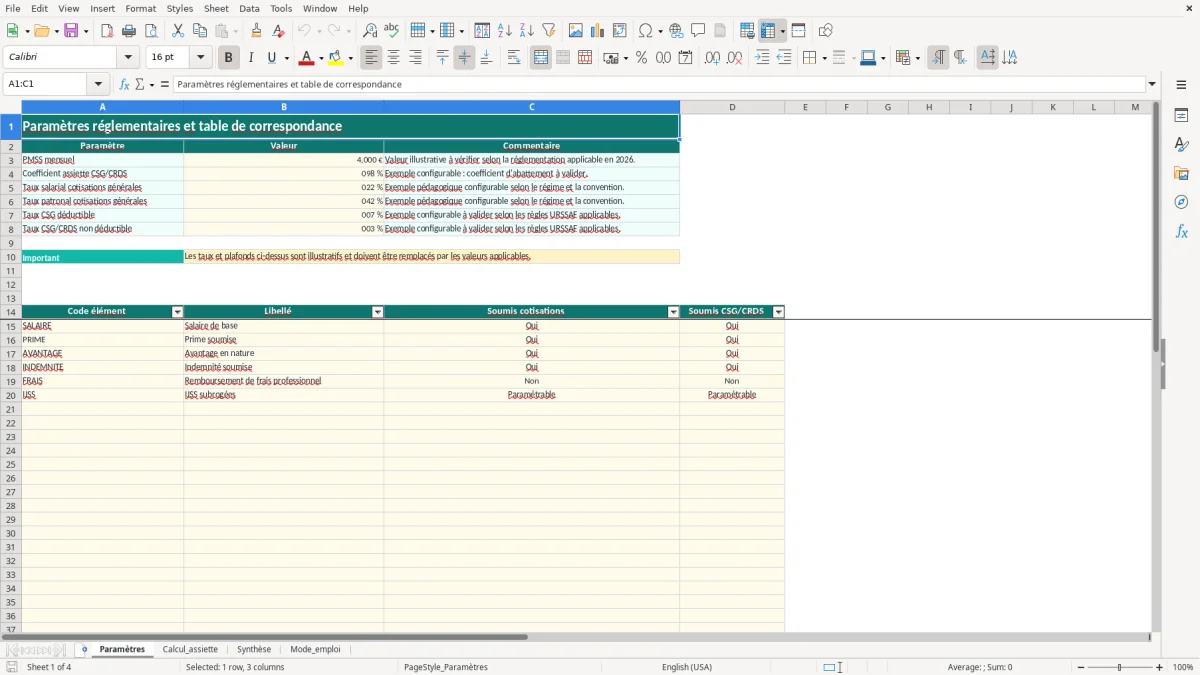
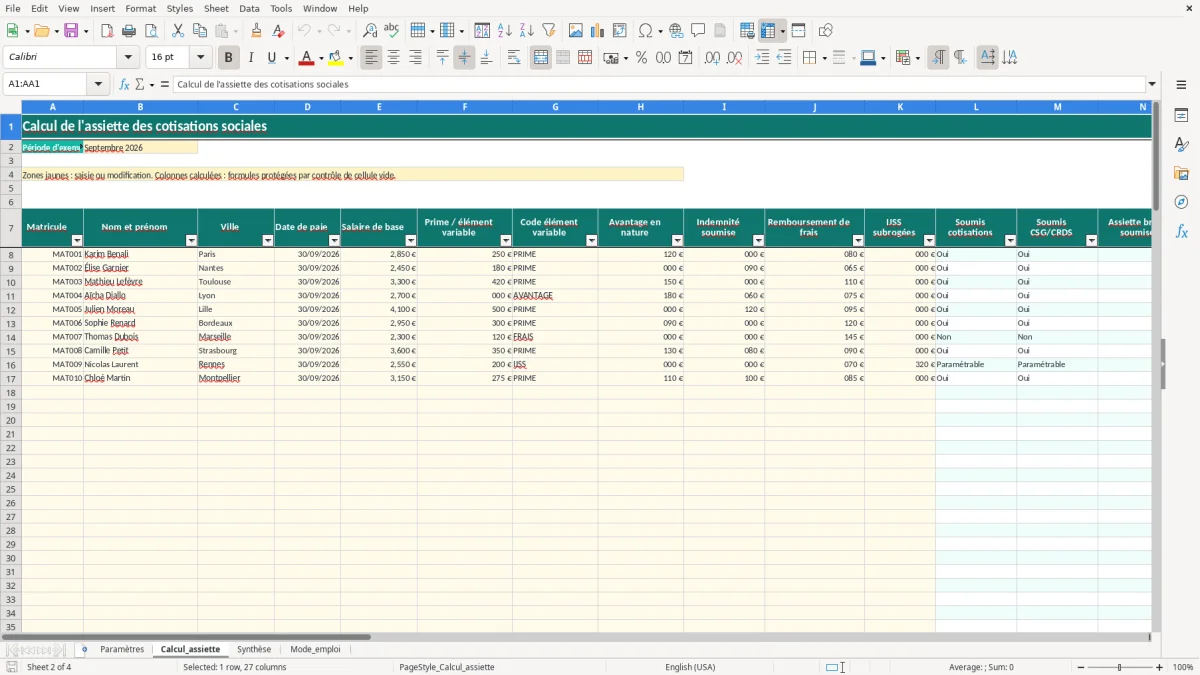
L'image 1 montre la feuille Paramètres : les colonnes A à C contiennent le paramètre, sa valeur et son commentaire. La table A14:D114 associe chaque code à son statut cotisations et CSG/CRDS. L'image 2 présente Calcul_assiette : les colonnes E à K reçoivent les éléments de rémunération, tandis que L à AA calculent et contrôlent.
Pour Karim, le salaire de base est de 2 850 €, la prime de 250 €, l'avantage de 120 € et l'indemnité soumise de 0 €. Avec le code PRIME soumis, l'assiette brute est 2 850 + 250 + 120 = 3 220 €. Les 80 € de frais ne sont pas ajoutés.
Pour Élise, à 2 450 € brut, avec 180 € de prime et 90 € d'indemnité soumise, l'assiette atteint 2 720 €. Dans une équipe de six personnes, la feuille Synthèse totalise les bases et affiche l'assiette moyenne. Un temps partiel à 28 heures nécessite en revanche une vérification du plafond proratisé avant saisie du PMSS.
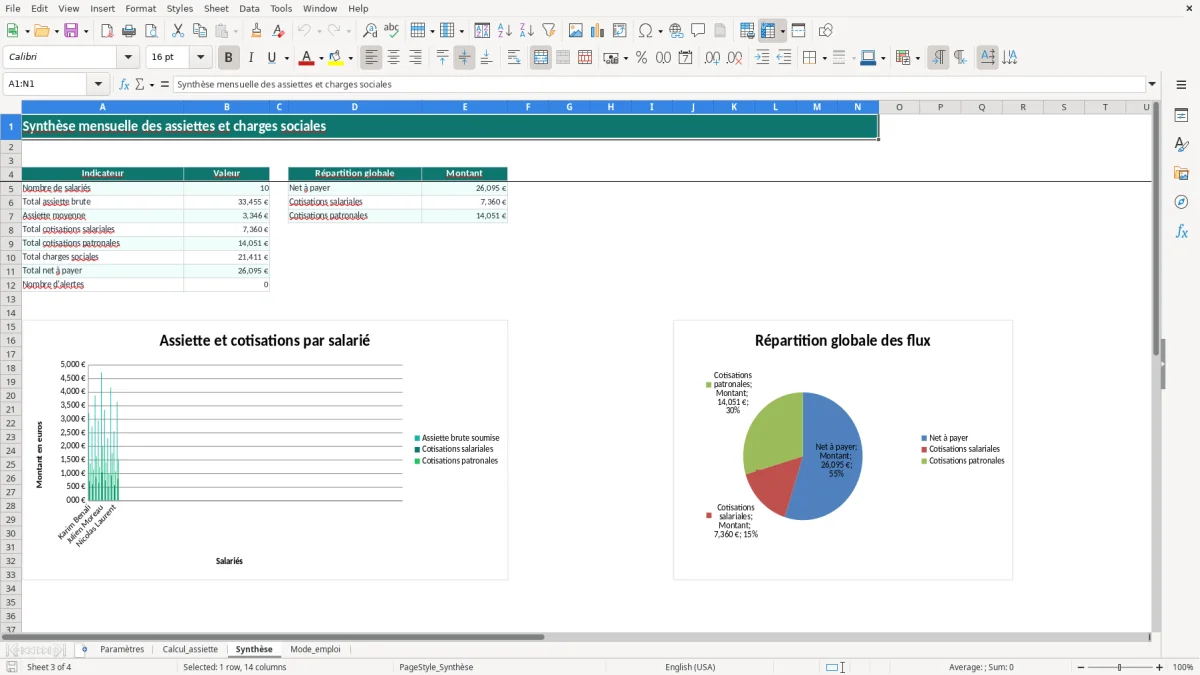
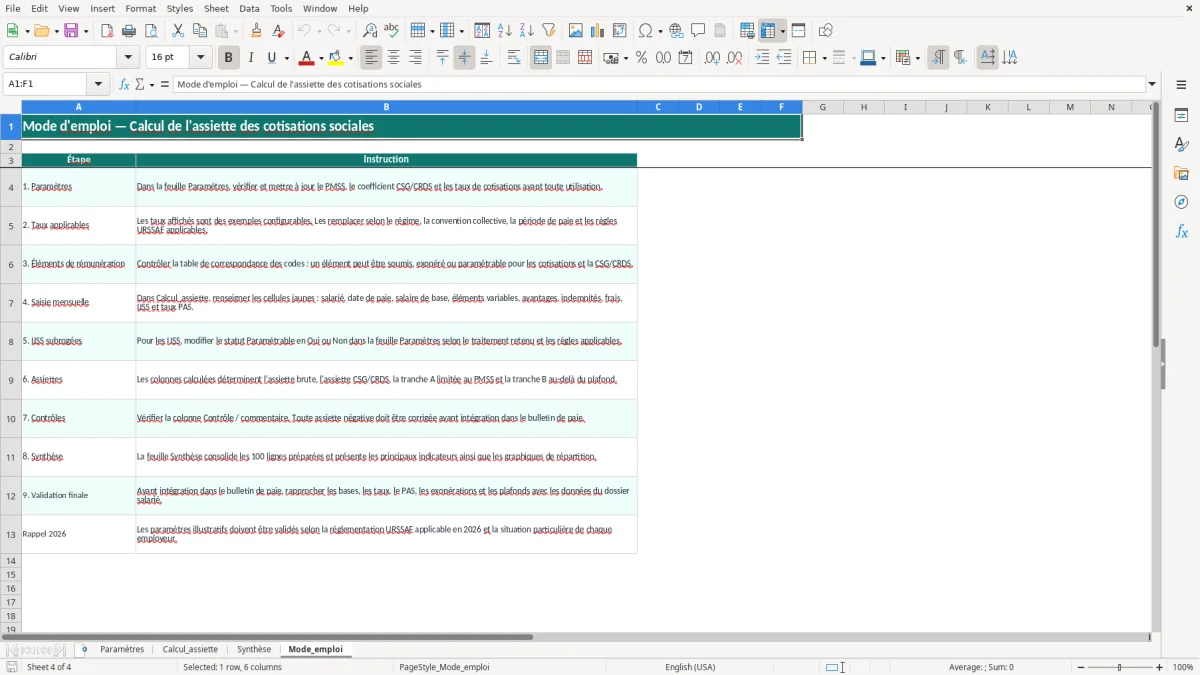
L'image 3 montre Synthèse avec les indicateurs et deux graphiques. L'image 4 reprend les neuf étapes du Mode_emploi.
La feuille Paramètres contient un PMSS mensuel de 4 000 € à titre illustratif, un coefficient CSG/CRDS de 0,9825, un taux salarial général de 22 % et un taux patronal général de 42 %. Ces valeurs ne constituent pas une référence réglementaire : elles doivent être remplacées par les paramètres applicables au dossier en 2026.
La formule de N8 est ROUND(E8 + IF(L8="Oui",F8,0) + H8 + I8 + IF(L8="Oui",K8,0),2). Avec 3 220 €, l'assiette CSG/CRDS O8 vaut 3 220 × 0,9825 = 3 163,65 €. La tranche A P8 vaut MIN(3 220,4 000) = 3 220 € et la tranche B Q8 vaut MAX(0,3 220 − 4 000) = 0 €.
En règle française, la CSG est de 9,2 % et la CRDS de 0,5 % sur 98,25 % du brut lorsque l'assiette et les conditions d'abattement le permettent. Le fichier sépare toutefois un taux CSG déductible de 6,8 % et un taux CSG/CRDS non déductible de 2,9 % dans ses paramètres illustratifs : ces taux doivent être validés avant utilisation.
Avec le taux salarial illustratif de 22 %, 3 220 × 22 % = 708,40 €. Le taux patronal de 42 % donne 3 220 × 42 % = 1 352,40 €, soit 2 060,80 € de charges cumulées. Le modèle ne remplace pas la ventilation réelle des cotisations URSSAF, AGIRC-ARRCO, FNAL, chômage, AT/MP et réduction générale.
Le PAS est saisi en colonne X. À 3 %, le prélèvement sur un net avant PAS de 2 511,60 € serait 75,35 €, soit 2 436,25 € après PAS. Le taux transmis par la DGFiP doit être contrôlé avant la paie.
Une assiette fausse commence souvent par un mauvais code élément. Si une prime de 250 € est classée FRAIS au lieu de PRIME, la formule exclut 250 € de la base. Avec un taux salarial illustratif de 22 %, l'écart atteint 55 € côté salarié et 105 € côté employeur à 42 %, avant régularisation.
Le modèle calcule la tranche A avec MIN(assiette, PMSS). Si vous laissez 4 000 € pour un salarié à 28 heures sans appliquer le plafond proratisé prévu par la situation, une assiette de 4 600 € est entièrement limitée à 4 000 € au lieu d'un plafond adapté. La tranche B et les cotisations de retraite peuvent alors être faussées.
Autre écart constaté : calculer la CSG directement sur 3 220 € au lieu de 98,25 %. La base devient 3 220 € au lieu de 3 163,65 €, soit 56,35 € d'assiette en trop. À 9,7 %, l'écart théorique atteint 5,47 € sur une seule ligne.
Une IJSS subrogée mal paramétrée peut être ajoutée à l'assiette alors que son traitement est différent. Le Mode_emploi demande de modifier son statut Paramétrable en Oui ou Non selon le traitement retenu. Avec 600 € d'IJSS, une inclusion injustifiée à 22 % crée 132 € de cotisations salariales supplémentaires dans l'exemple.
Enfin, un taux PAS obsolète ne modifie pas l'assiette sociale mais modifie le net versé. La colonne AA indique « ALERTE : assiette négative » ou « À contrôler » ; la feuille Synthèse compte les alertes avec COUNTIF. Une assiette négative doit être corrigée avant bulletin, DSN et paiement.
Utilisez le fichier comme contrôle préparatoire, pas comme une base réglementaire autonome. Dupliquez le fichier pour chaque période, conservez la période en B2 de Calcul_assiette et archivez la version des paramètres utilisée avant la clôture.
Les cellules jaunes sont les zones de saisie. Les listes de validation limitent les codes aux éléments de Paramètres et la formule IFERROR renvoie « Non » si un code n'est pas trouvé. Avec 6 salariés, cette organisation permet de rapprocher chaque ligne ; au-delà de 10 salariés avec variables, arrêts et DSN, un logiciel de paie devient préférable.
L'image 3 facilite le contrôle global : l'assiette totale, la moyenne, les cotisations salariales et patronales, le net à payer et le nombre d'alertes sont visibles sans recalcul manuel. Les deux graphiques servent au rapprochement visuel, mais aucune mise en forme conditionnelle n'est prévue dans Synthèse.
Avant transmission, vérifiez les exonérations d'heures supplémentaires, la réduction générale, les tranches AGIRC-ARRCO et le taux AT/MP dans votre outil réglementaire. Le tableur est adapté à une préparation de 100 lignes ; il ne produit pas directement une DSN.
Non. Les taux et le PMSS présents dans Paramètres sont explicitement illustratifs. Remplacez-les par les valeurs applicables en 2026 selon le régime, la convention collective et la situation de l'employeur.
La formule additionne le salaire de base, les éléments variables soumis, les avantages en nature et les indemnités soumises. Les primes et IJSS ne sont ajoutées que si leur statut est « Oui » dans la table de correspondance.
Le code FRAIS est indiqué « Non » pour les cotisations et la CSG/CRDS dans l'exemple. Le montant reste visible en saisie mais n'entre pas dans l'assiette brute soumise.
Il calcule l'assiette CSG/CRDS avec le coefficient de la cellule B4 et applique les taux paramétrés. La règle de référence courante est une CSG de 9,2 % et une CRDS de 0,5 % sur 98,25 % lorsque les conditions sont réunies.
La feuille Calcul_assiette prépare 100 lignes, de la ligne 8 à la ligne 107. La feuille Synthèse consolide ces lignes avec COUNTIF, SUM et AVERAGE.
La colonne AA affiche une alerte lorsque l'assiette brute calculée est inférieure à zéro. Contrôlez les éléments saisis, les codes de soumission et les IJSS, puis corrigez la ligne avant de l'utiliser dans un bulletin ou une DSN.

Rédigé et vérifié par
Karim Benali
Gestionnaire de paie confirmé
Karim Benali est gestionnaire de paie confirme, avec plus de 15 ans d'experience en cabinet et en entreprise. Il etablit chaque mois des centaines de bulletins, declare en DSN et maitrise les cotisations URSSAF, la CSG-CRDS, le prelevement a la source et les calculs d'indemnites. Il concoit chaque modele pour que le chiffre soit juste et conforme a la reglementation francaise.