CSA Excel – Modèle Gratuit (2026)
0
Télécharger gratuitement
Modèle Excel pour calculer l’abattement frais professionnels, les bases CSG/CRDS et contrôler les montants par salarié.
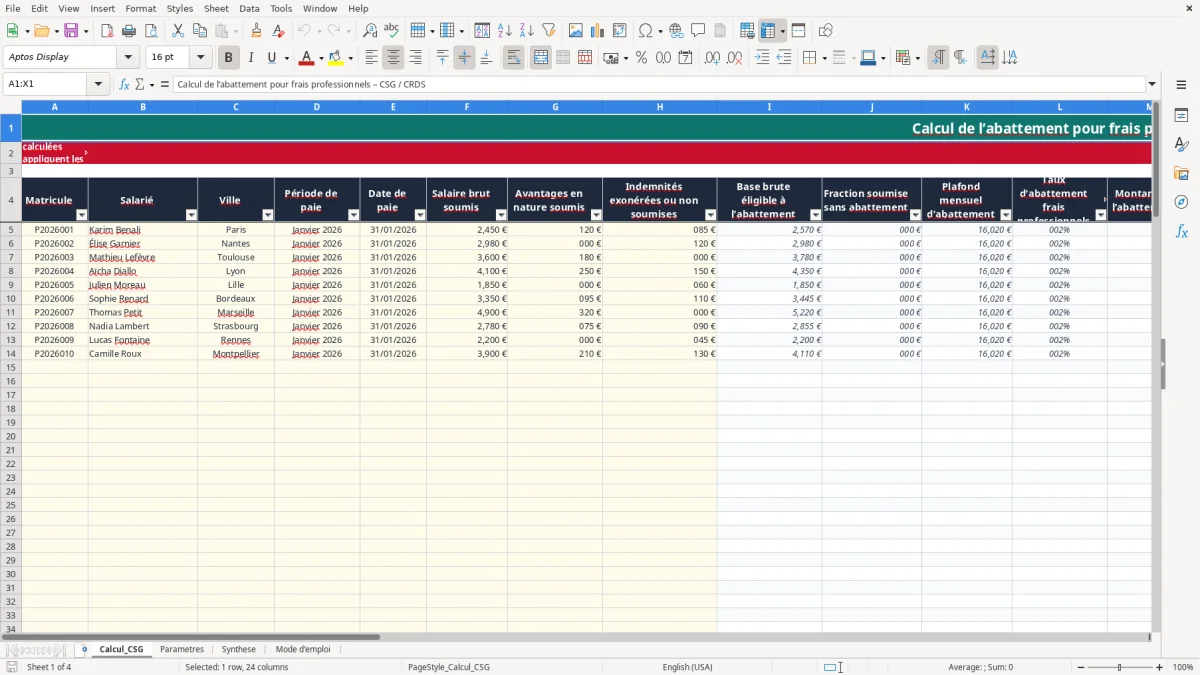
Ce modèle Excel calcule l’abattement pour frais professionnels applicable à l’assiette CSG/CRDS. Vous saisissez le salaire brut, les avantages en nature et les indemnités non soumises ; la feuille détermine la base éligible, le plafond, l’abattement, les bases après réduction et les montants de CSG/CRDS.
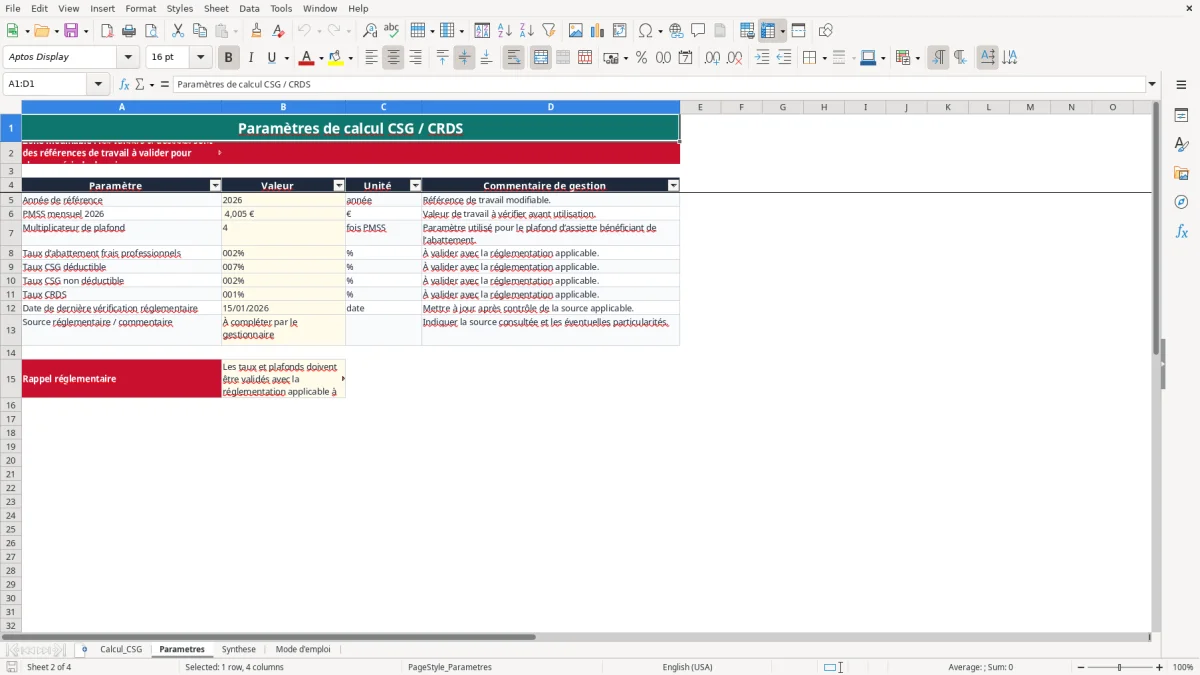
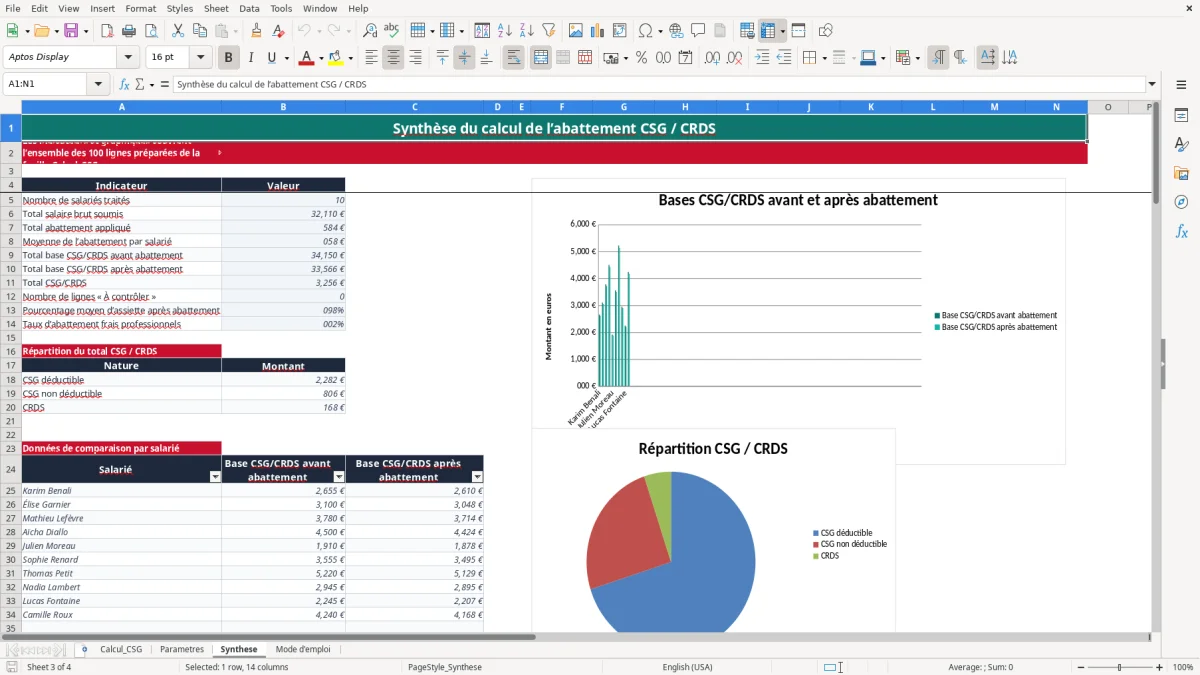
Le classeur contient quatre feuilles : Calcul_CSG, Parametres, Synthese et Mode d'emploi. L’image 1 montre les colonnes de saisie et de calcul sur 100 lignes préparées ; l’image 2 présente les paramètres modifiables ; les images 3 et 4 montrent la synthèse et les consignes.
Le calcul concerne le gestionnaire de paie en cabinet comptable, le chargé de paie d’une PME ou le dirigeant d’une TPE qui contrôle lui-même ses bulletins. Il intervient lors de la clôture mensuelle, avant la transmission de la DSN du 5 ou du 15, mais aussi lors d’une embauche, d’un solde de tout compte ou d’une correction de bulletin.
Une équipe de 6 salariés peut être contrôlée dans six lignes distinctes de Calcul_CSG. Pour un salarié rémunéré 2 450 € brut avec 120 € d’avantages en nature et 85 € d’indemnités non soumises, la feuille calcule I5 = 2 450 + 120 = 2 570 €. N5 ajoute les 85 € : 2 655 € avant abattement.
L’image 1 montre les colonnes A à H réservées aux données du salarié et les colonnes I à W calculées. J indique la fraction soumise sans abattement, K le plafond mensuel, L le taux, M le montant d’abattement, puis N et O les bases CSG/CRDS avant et après réduction. Le commentaire est saisi en X.
Pour un temps partiel à 28 heures, le modèle ne calcule pas automatiquement un prorata contractuel du plafond : vous devez renseigner le paramètre pertinent avant utilisation. Le fichier applique uniquement les formules prévues, notamment K = PMSS × multiplicateur et M = ROUND(MIN(I,K) × L,2).
L’image 3 regroupe le nombre de salariés, le brut total, l’abattement total, les bases avant/après et le total CSG/CRDS. Le responsable paie peut comparer ces indicateurs avec les états du logiciel avant la DSN, au lieu de vérifier uniquement un bulletin isolé.
La feuille Parametres contient une année de référence 2026, un PMSS mensuel de travail fixé à 4 005 €, un multiplicateur de 4, un taux d’abattement de 1,75 %, une CSG déductible de 6,8 %, une CSG non déductible de 2,4 % et une CRDS de 0,5 %. Le classeur précise que ces valeurs sont modifiables et doivent être validées pour la période concernée.
Avec les valeurs présentes, le plafond K vaut 4 005 × 4 = 16 020 €. Pour Karim, dont la base éligible est de 2 570 €, l’abattement M vaut 2 570 × 1,75 % = 44,98 € après arrondi. La base avant abattement N vaut 2 570 + 85 = 2 655 €, puis O = 2 655 − 44,98 = 2 610,02 €.
Sur cette base illustrative, la CSG déductible vaut 2 610,02 × 6,8 % = 177,48 €. La CSG non déductible vaut 2 610,02 × 2,4 % = 62,64 € et la CRDS vaut 2 610,02 × 0,5 % = 13,05 €. Le total V atteint donc 253,17 €, sous réserve de la réglementation et de la situation du salarié.
Le taux légal généralement cité pour la CSG est 9,2 % et celui de la CRDS 0,5 % sur l’assiette applicable. Le fichier sépare toutefois 6,8 % et 2,4 % dans deux colonnes ; ne remplacez pas cette ventilation sans vérifier le statut de l’assiette, les exonérations et la période de paie.
L’image 2 montre la date de dernière vérification au 15/01/2026 et une zone de source réglementaire à compléter. Renseignez cette source, vérifiez le PMSS et les taux, puis conservez une copie du fichier avant modification afin de documenter le contrôle de la paie.
La première erreur coûteuse consiste à appliquer le taux d’abattement au mauvais montant. Dans le fichier, I additionne F et G, tandis que N ajoute H. Pour 2 450 € de brut, 120 € d’avantages et 85 € d’indemnités non soumises, appliquer 1,75 % à 2 655 € donnerait 46,46 € ; la formule du classeur applique 1,75 % à 2 570 €, soit 44,98 €. L’écart de 1,48 € modifie ensuite les cotisations.
Le plafond de travail est calculé en K avec le PMSS multiplié par 4. Une saisie de 4 005 au lieu de 4 peut produire un plafond de 16 040 025 €, rendant le plafond pratiquement inopérant. La validation de données sur B7 limite ce champ aux nombres entiers à partir de 1, mais le gestionnaire doit encore contrôler l’unité affichée.
Une autre erreur consiste à saisir une indemnité exonérée dans le salaire brut. Elle serait alors intégrée à I et pourrait recevoir l’abattement, alors que le fichier prévoit H pour l’ajouter à la base CSG/CRDS avant abattement. Pour 85 € déplacés de H vers F, la base éligible augmente artificiellement de 85 € et l’abattement de 1,49 €.
W compare O et N. Le statut À contrôler signale une base après abattement supérieure à la base avant abattement, situation incompatible avec la soustraction M = N − O. Une erreur de taux, une cellule écrasée ou un montant négatif peut ainsi être détecté avant la déclaration.
Enfin, ne confondez pas l’abattement CSG avec le PAS, le net imposable ou la réduction générale de cotisations patronales. Un abattement de 44,98 € sur l’assiette CSG ne signifie pas 44,98 € de net supplémentaire : l’économie dépend des taux appliqués à la base réduite.
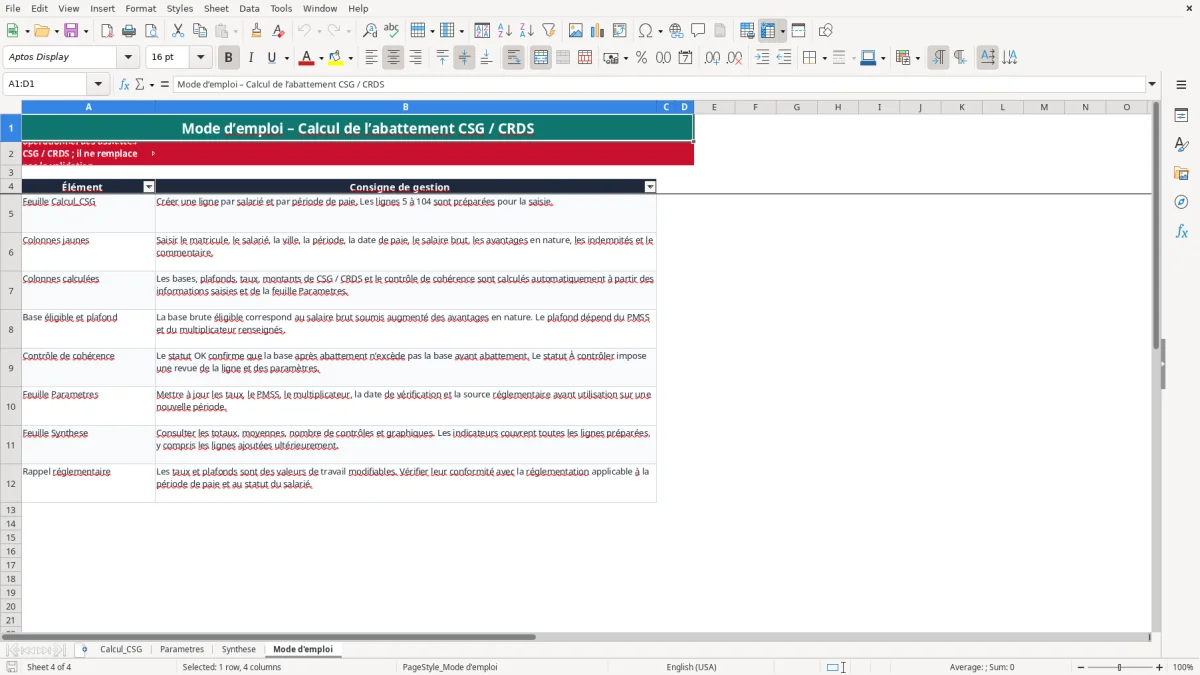
Utilisez le classeur comme une étape de contrôle, pas comme une feuille abandonnée après le premier mois. Dupliquez le fichier ou archivez une version par période, puis actualisez les paramètres avant de saisir les variables. Les lignes 5 à 104 sont préparées pour les salariés et les périodes traités.
La validation des données limite les villes de C5:C104 à une liste prédéfinie et les montants F5:H104 aux valeurs positives. Les formats monétaires et pourcentages réduisent les erreurs de lecture ; les formules ROUND arrondissent les montants de cotisation à deux décimales.
Pour une TPE de trois bulletins mensuels et peu de variables, ce tableau suffit comme contrôle documenté. Au-delà d’une dizaine de salariés, avec absences, IJSS, primes, mutuelle, prévoyance et DSN, un logiciel de paie devient préférable : Excel ne gère pas automatiquement ces événements ni les déclarations.
La feuille Parametres contient un taux de travail de 1,75 %. Pour une base éligible de 2 570 €, le calcul est 2 570 × 1,75 % = 44,98 €. Vérifiez ce taux pour la période et la situation concernées avant utilisation.
La formule utilise le PMSS de B6 multiplié par le multiplicateur de B7. Avec 4 005 € et 4, le plafond affiché est 16 020 €. Le modèle ne calcule pas automatiquement un prorata de temps partiel.
Saisissez le matricule, le salarié, la ville, la période, la date de paie, le salaire brut soumis, les avantages en nature, les indemnités exonérées ou non soumises et le commentaire. Les colonnes I à W sont calculées.
Oui. Il calcule la base après abattement, puis la CSG déductible, la CSG non déductible et la CRDS. Pour une base de 2 610,02 €, les montants illustratifs sont 177,48 €, 62,64 € et 13,05 € avec les taux paramétrés.
Le statut apparaît lorsque le contrôle de cohérence n’est pas validé. La colonne W compare la base après abattement à la base avant abattement. Vérifiez les montants saisis, les formules et les paramètres avant la DSN.
Non. La feuille Parametres indique que le PMSS, les taux et le plafond sont des valeurs de travail modifiables. Le fichier affiche notamment une vérification au 15/01/2026 ; renseignez la source réglementaire et validez les paramètres applicables à chaque période.

Rédigé et vérifié par
Karim Benali
Gestionnaire de paie confirmé
Karim Benali est gestionnaire de paie confirme, avec plus de 15 ans d'experience en cabinet et en entreprise. Il etablit chaque mois des centaines de bulletins, declare en DSN et maitrise les cotisations URSSAF, la CSG-CRDS, le prelevement a la source et les calculs d'indemnites. Il concoit chaque modele pour que le chiffre soit juste et conforme a la reglementation francaise.