Abattement CSG Excel – Modèle Gratuit (2026)
0
Télécharger gratuitement
Modèle Excel pour calculer la contribution solidarité autonomie patronale, contrôler l'assiette et suivre le coût employeur par salarié.
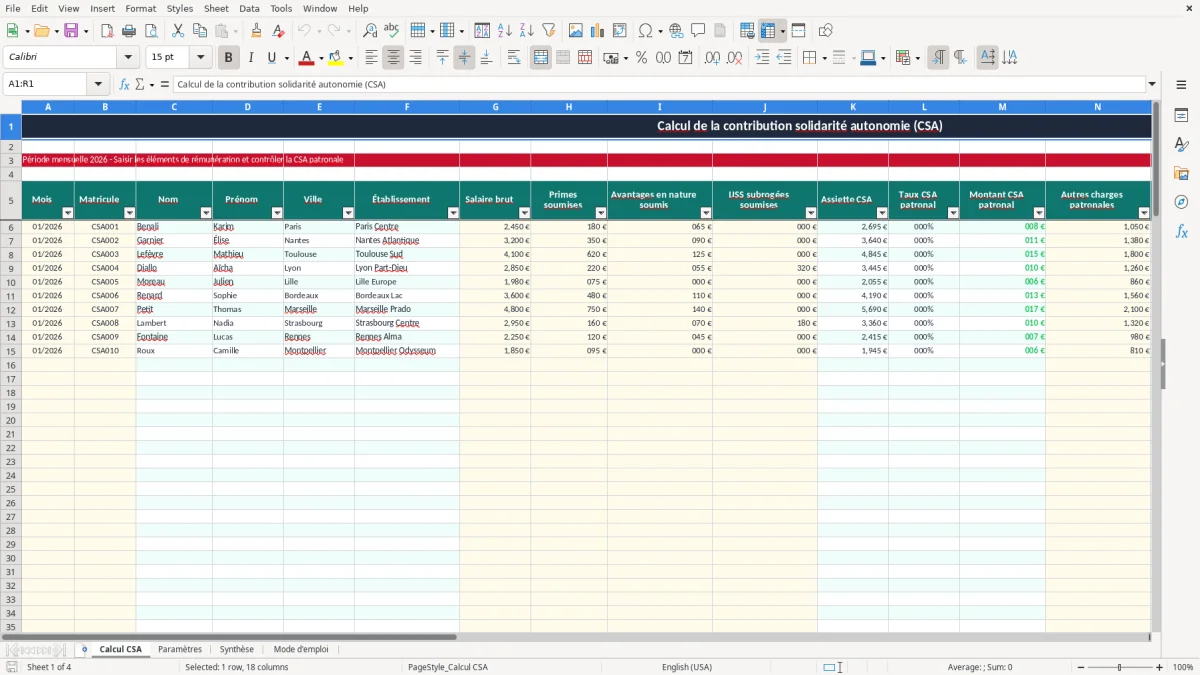
Ce modèle Excel calcule la contribution solidarité autonomie (CSA) patronale à partir du salaire brut, des primes soumises, des avantages en nature et des IJSS subrogées. Il additionne l'assiette, applique le taux paramétré de 0,30 %, arrondit le montant et compare le coût employeur avec ou sans CSA.
La feuille Calcul CSA accepte jusqu'à 100 lignes opérationnelles, de la ligne 6 à la ligne 105. Les feuilles Paramètres, Synthèse et Mode d'emploi encadrent la saisie, le contrôle du taux et la lecture des résultats.
La CSA est une cotisation patronale contrôlée par le gestionnaire de paie en cabinet comptable, le chargé de paie d'une PME ou le dirigeant d'une TPE qui établit lui-même ses bulletins. La feuille Calcul CSA sert lors de la clôture mensuelle, avant la transmission de la DSN du 5 ou du 15.
L'image 1 montre la feuille Calcul CSA : les colonnes A à F identifient le salarié, G à J regroupent les éléments soumis, K à M calculent l'assiette et la contribution, puis N à P présentent les charges et le coût employeur. La colonne Q signale une assiette négative et R conserve une justification.
Pour un salarié à 2 450 € brut, avec 180 € de primes et 65 € d'avantage en nature, l'assiette affichée est 2 450 + 180 + 65 + 0 = 2 695 €. À 0,30 %, la CSA est 2 695 × 0,003 = 8,09 € après arrondi.
Une équipe de 6 personnes occupe six lignes, sans modifier les formules. Un temps partiel à 28 heures est saisi avec sa rémunération réellement soumise ; le modèle ne recalcule pas automatiquement le salaire contractuel ni un prorata de plafond.
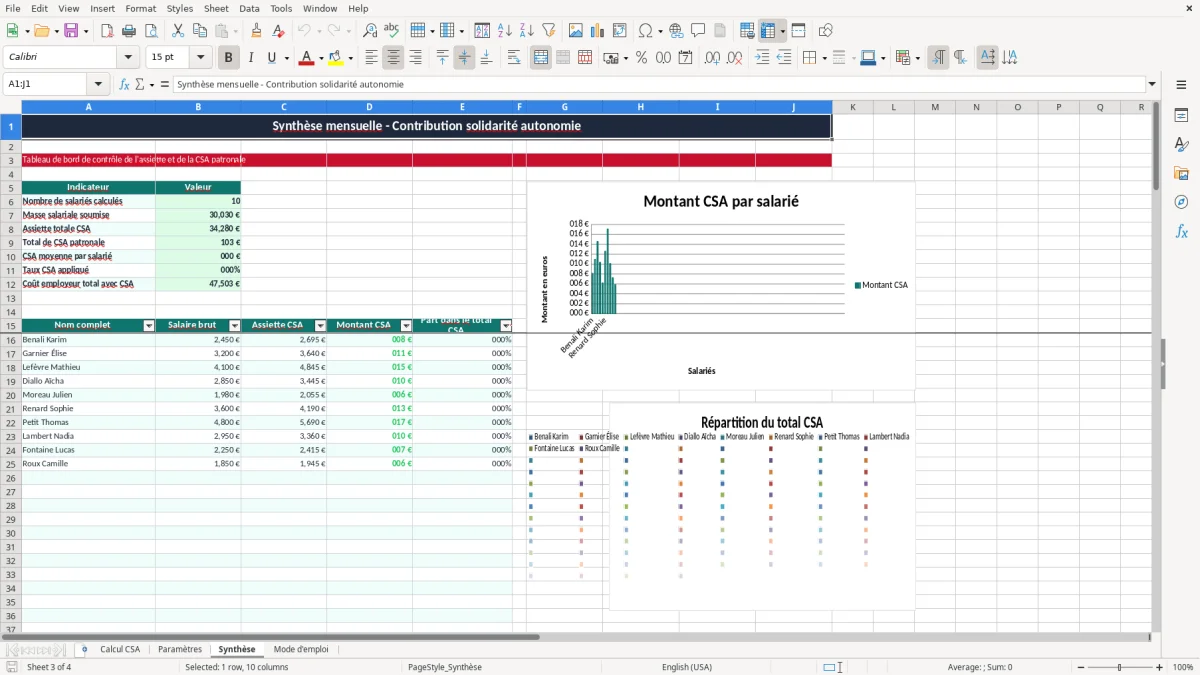
Le même contrôle s'applique à une embauche en cours de mois ou à un solde de tout compte : saisissez uniquement les éléments soumis de la période concernée. Dans une équipe de 6 salariés, la Synthèse totalise les lignes renseignées et permet de comparer le montant individuel au total patronal.
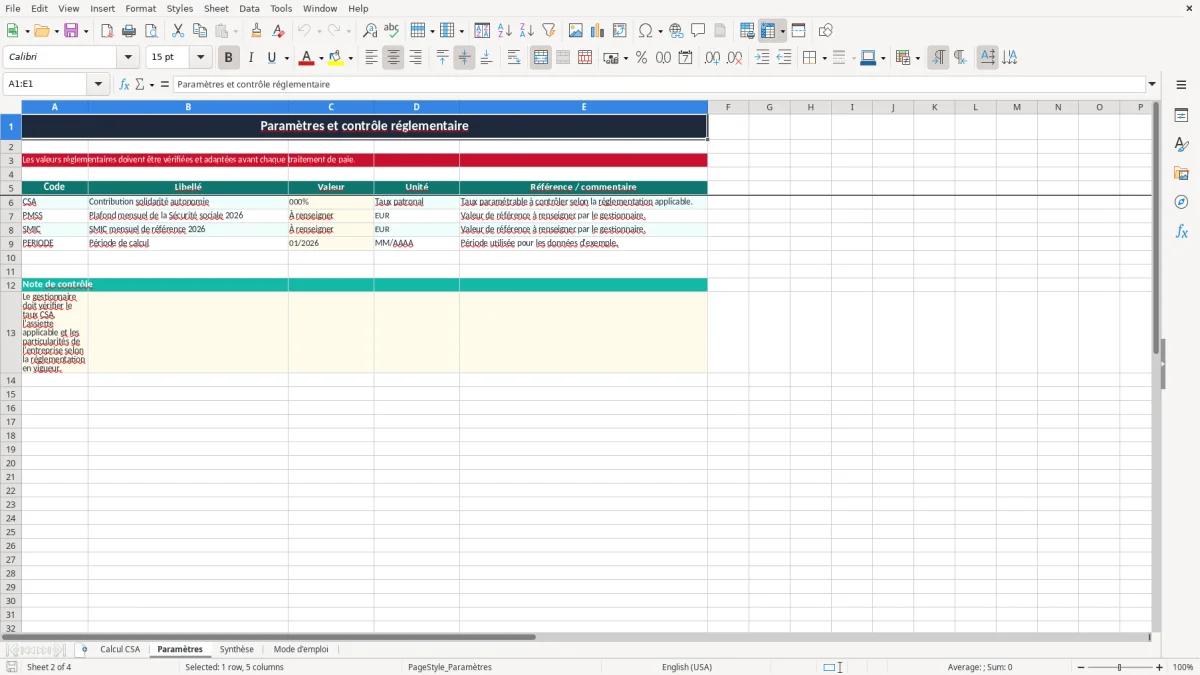
La contribution solidarité autonomie est ici paramétrée à 0,30 %, soit 0,003 en valeur décimale. Le taux apparaît dans Paramètres, cellule C6, puis la formule VLOOKUP recherche le code CSA dans A6:C10 de cette feuille. Le gestionnaire doit valider ce taux avant chaque traitement.
L'image 2 montre Paramètres avec les colonnes Code, Libellé, Valeur, Unité et Référence / commentaire. Le PMSS et le SMIC 2026 sont présents comme valeurs de référence à renseigner ; ils ne pilotent aucune formule CSA dans ce fichier. Le modèle calcule une assiette directe, sans plafond ni proratisation automatique.
Pour la ligne 6, K6 = ROUND(SUM(G6:J6),2). Avec 2 450 € de salaire brut, 180 € de primes, 65 € d'avantage et 0 € d'IJSS, K6 = 2 695,00 €. L6 récupère 0,003, puis M6 = ROUND(2 695 × 0,003,2) = 8,09 €.
Les cotisations salariales et patronales, la CSG à 9,2 %, la CRDS à 0,5 %, le plafond de la Sécurité sociale, le SMIC et la réduction générale ne sont pas calculés par ce classeur. Ils ne doivent donc pas être déduits de la CSA ou ajoutés à son assiette sans contrôle de la rémunération soumise.
Le montant obtenu constitue un contrôle de la cotisation patronale à rapprocher du bulletin et de la DSN mensuelle. Le fichier ne génère pas de déclaration DSN : il fournit une base chiffrée, salarié par salarié, avant l'échéance du 5 ou du 15.
La première dérive consiste à saisir un montant négatif dans une composante de rémunération. K6 additionne G6:J6 ; si 2 450 € de brut sont compensés par -3 000 € en primes, l'assiette devient négative et Q6 affiche ALERTE. Ce signal ne valide pas la paie : il impose de contrôler la ligne et son origine.
Une prime soumise de 180 € absente de H réduit l'assiette de 180 €. À 0,30 %, la CSA est minorée de 180 × 0,003 = 0,54 €. Sur 100 salariés, la même omission représente 54,00 € par mois, hors régularisation et rapprochement déclaratif.
L'avantage en nature doit être traité dans I lorsqu'il est soumis. Pour un salarié à 3 200 € brut, 350 € de prime et 90 € d'avantage, l'assiette correcte est 3 640 € et la CSA atteint 10,92 €. Sans l'avantage, elle tombe à 10,65 €, soit 0,27 € d'écart sur une seule ligne.
Le taux n'est pas saisi dans chaque ligne : L6 à L105 le recherchent dans Paramètres. Modifier une cellule L isolée casse la cohérence du contrôle. À 0,30 %, une assiette totale de 120 000 € produit 360,00 € ; à 0,25 %, le résultat serait 300,00 €, soit 60,00 € d'écart.
Une autre erreur est de confondre CSA et charges patronales générales. N contient les autres charges, O les additionne hors CSA, puis P ajoute M. Si M est ajouté une seconde fois dans un export manuel, le coût employeur est surévalué exactement du montant de la CSA.
En cas de correction, renseignez R avec la cause et conservez la période concernée. La Synthèse reprend les lignes 6 à 105 ; une ligne supprimée ou déplacée hors de cette plage n'alimente plus le total et peut créer un écart avec la DSN.
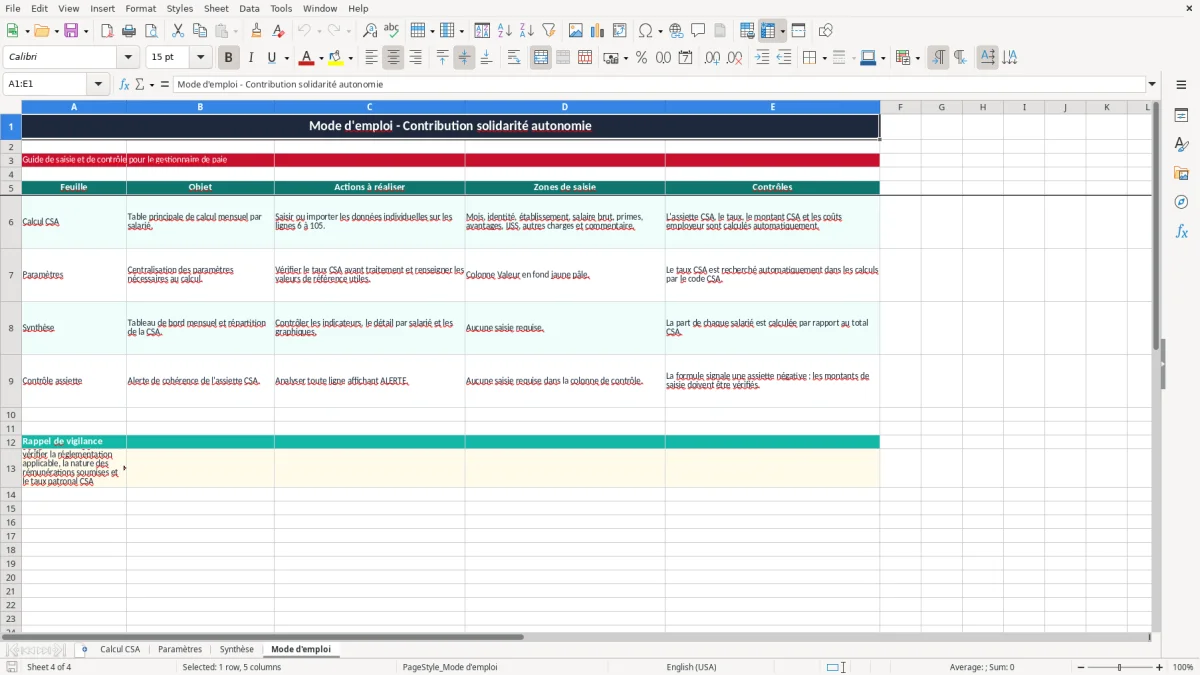
Utilisez ce classeur comme contrôle mensuel, pas comme une feuille isolée. Dupliquez le fichier pour conserver une période par version, puis mettez à jour la date de la feuille Paramètres et les données de Calcul CSA avant le rapprochement avec les bulletins.
La feuille Mode d'emploi, visible sur l'image 4, rappelle les zones de saisie et les contrôles attendus. La validation décimale limite les valeurs négatives dans G6:J105 et N6:N105, tandis que les formules ROUND stabilisent les montants à deux décimales.
Pour une TPE traitant quelques bulletins, ce tableau est adapté à un contrôle ciblé. Au-delà de 100 lignes, avec plusieurs établissements, des régularisations ou une production DSN automatisée, un logiciel de paie devient préférable : ce fichier ne gère ni la DSN ni l'historisation réglementaire automatique.
La feuille Paramètres contient un taux CSA patronal de 0,30 %, soit 0,003. La formule VLOOKUP le récupère avec le code CSA ; vérifiez ce taux avant chaque paie 2026.
L'assiette additionne le salaire brut, les primes soumises, les avantages en nature soumis et les IJSS subrogées soumises. Exemple : 2 450 + 180 + 65 + 0 = 2 695 €.
Non. Il calcule uniquement la CSA patronale et le coût employeur associé. Les autres charges patronales sont saisies dans N comme montant de contrôle, sans détail réglementaire.
La zone opérationnelle couvre les lignes 6 à 105 de Calcul CSA, soit 100 lignes. La Synthèse reprend également ces 100 lignes dans son détail salarié.
ALERTE apparaît lorsque la formule détecte une assiette CSA négative. Contrôlez les montants saisis dans G à J et documentez la correction dans la colonne Commentaire.
Non. La Synthèse fournit le total d'assiette et de CSA pour un rapprochement avec la paie et la DSN, mais aucune déclaration ni aucun fichier DSN n'est généré.

Rédigé et vérifié par
Karim Benali
Gestionnaire de paie confirmé
Karim Benali est gestionnaire de paie confirme, avec plus de 15 ans d'experience en cabinet et en entreprise. Il etablit chaque mois des centaines de bulletins, declare en DSN et maitrise les cotisations URSSAF, la CSG-CRDS, le prelevement a la source et les calculs d'indemnites. Il concoit chaque modele pour que le chiffre soit juste et conforme a la reglementation francaise.