CSA Excel – Modèle Gratuit (2026)
0
Télécharger gratuitement
Modèle Excel pour calculer le forfait social patronal sur l'intéressement, avec assiette, taux, coût employeur et synthèse.
Ce modèle Excel calcule le forfait social patronal dû sur l'intéressement. Il additionne l'intéressement brut et l'abondement pour former l'assiette de cotisation, applique le taux paramétré, puis calcule le coût employeur et les contrôles par bénéficiaire.
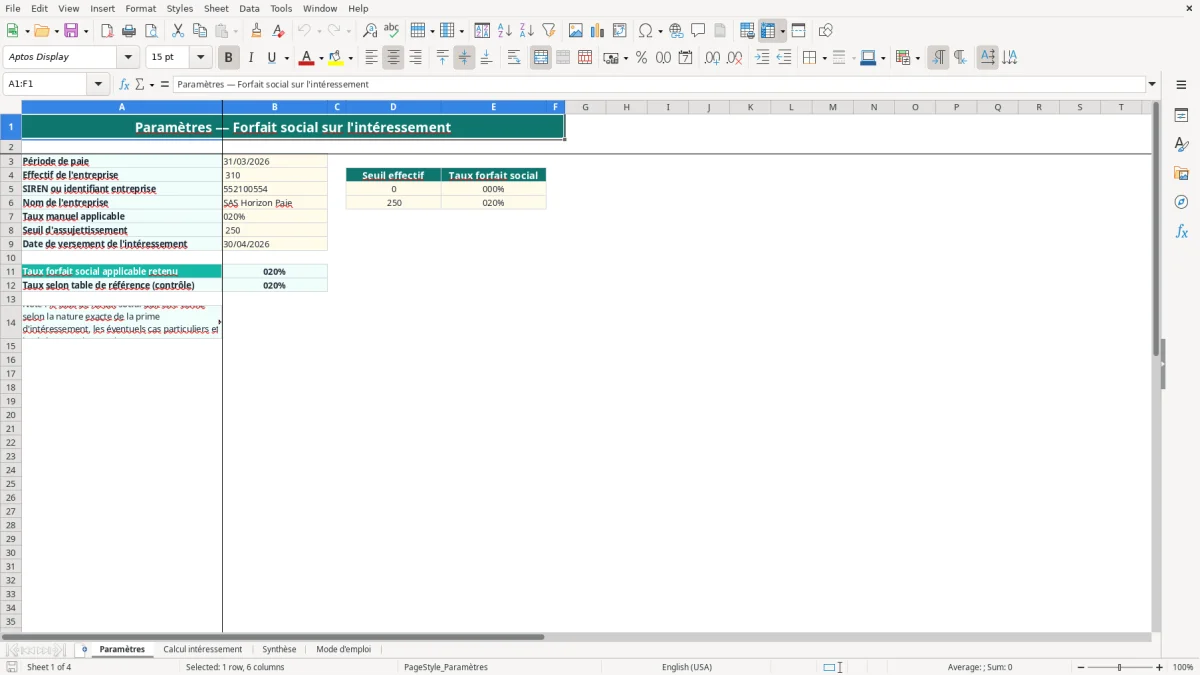
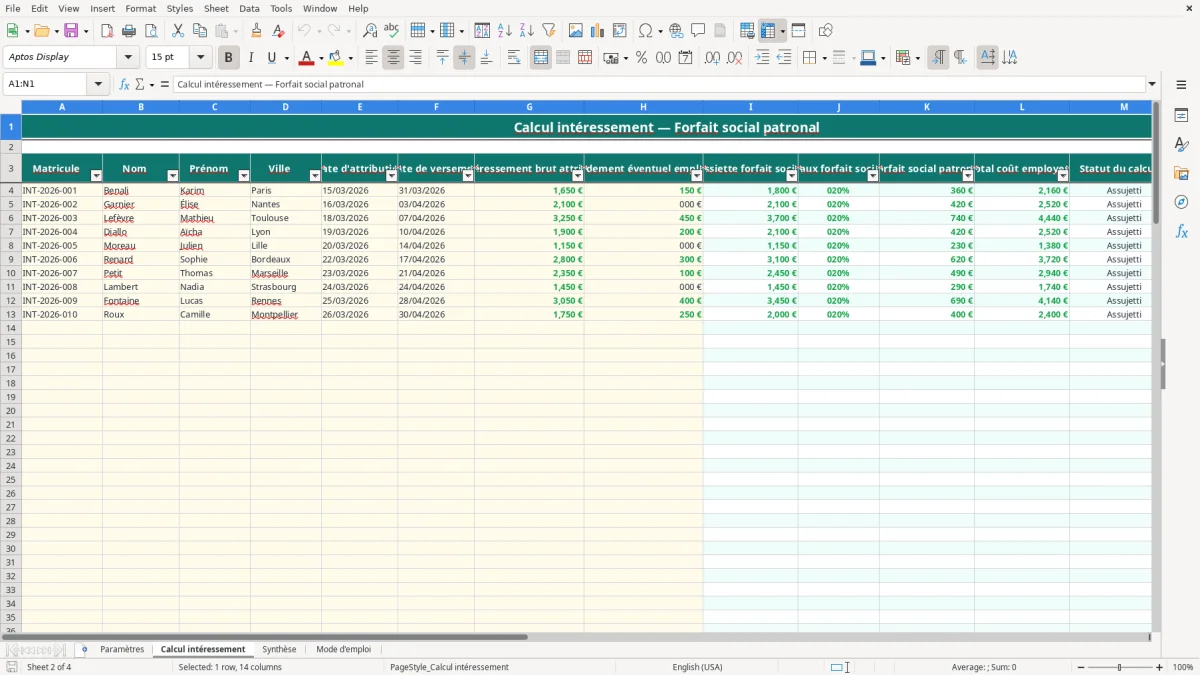
La feuille Paramètres contient l'effectif, le seuil d'assujettissement, le taux manuel et la date de versement. L'image 1 montre cette zone de saisie et la table de référence des seuils. Dans Calcul intéressement (image 2), vous saisissez jusqu'à 100 lignes préparées ; les colonnes I à M calculent automatiquement l'assiette, le taux, le forfait et le statut.
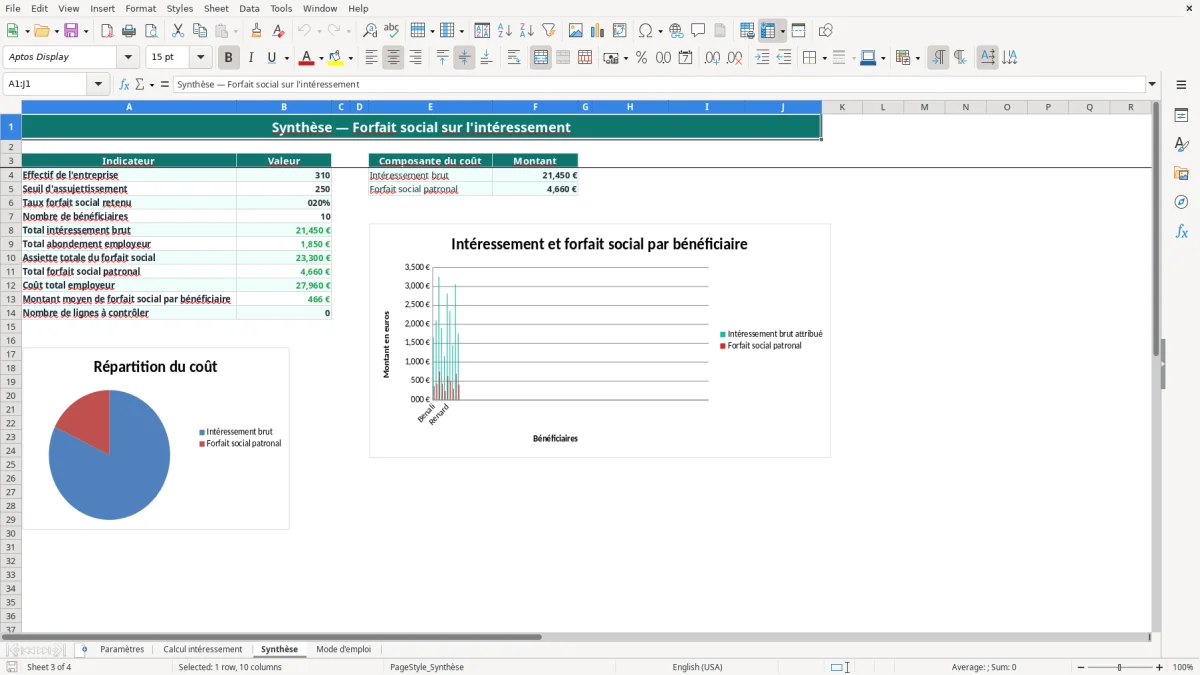
La feuille Synthèse (image 3) totalise les montants et présente deux graphiques. Le Mode d'emploi (image 4) précise les responsables, les contrôles et le report du total dans la procédure de paie.
Le forfait social sur l'intéressement est une contribution patronale calculée sur une assiette spécifique. Le gestionnaire de paie en cabinet comptable l'utilise lors de la clôture du mois de versement ; le chargé de paie d'une PME le contrôle avant la DSN mensuelle, transmise le 5 ou le 15 selon l'échéance de l'entreprise.
Dans une SAS de 30 salariés, le seuil d'effectif de 250 salariés n'est pas atteint : le paramétrage de ce modèle conduit donc à un taux de 0 % dans la table fournie, sous réserve des cas particuliers applicables à la prime. À l'inverse, une société de 310 salariés atteint le seuil de référence de 250 : la table D4:E6 propose 20 %.
La feuille Calcul intéressement est adaptée au contrôle d'une équipe complète. Pour six bénéficiaires recevant chacun 2 450,00 € d'intéressement et aucun abondement, l'assiette totale est 6 × 2 450,00 € = 14 700,00 €. À 20 %, le forfait social patronal atteint 2 940,00 €.
Le temps partiel à 28 heures ne modifie pas mécaniquement l'assiette d'intéressement saisie dans ce fichier : vous devez reporter le montant effectivement attribué selon l'accord. Un gestionnaire de paie doit donc distinguer le calcul de la prime, établi par les règles de répartition, du calcul de la contribution patronale.
À l'embauche en cours de période, la date d'attribution et la date de versement doivent être renseignées séparément. Au solde de tout compte, une prime attribuée mais versée ultérieurement doit rester rattachée à sa date réelle de versement dans la procédure déclarative.
Le paramétrage de ce modèle retient une table simple : seuil 0 avec taux 0 %, puis seuil 250 avec taux 20 %. La formule B11 vérifie si l'effectif B4 atteint le seuil B8 ; B12 utilise ensuite VLOOKUP sur D5:E6 pour fournir un contrôle indépendant. Pour 310 salariés, B11 renvoie 20 % lorsque B7 vaut 20 % et B8 vaut 250.
Cette valeur doit être rapprochée de la nature exacte de la prime et du régime applicable en 2026. Le forfait social ne se détermine pas à partir du SMIC, du PMSS, de la CSG ou de la CRDS : le modèle calcule une contribution patronale sur l'assiette renseignée, sans simuler les cotisations salariales du bulletin.
Pour chaque ligne, l'assiette est calculée par I = ROUND(G + H,2). Le forfait social patronal est K = ROUND(I × J,2), puis le coût employeur est L = ROUND(I + K,2). Exemple : 3 250,00 € d'intéressement et 450,00 € d'abondement donnent 3 700,00 € d'assiette ; à 20 %, la contribution est 740,00 € et le coût total 4 440,00 €.
L'arrondi ligne par ligne est préférable au calcul d'un seul pourcentage sur un total lorsque la paie doit justifier chaque bénéficiaire. La somme des montants K peut alors différer de quelques centimes d'un calcul global non arrondi.
Le total de la feuille Synthèse correspond au forfait social patronal calculé par le fichier. Il doit être rapproché de la rubrique déclarative utilisée dans la DSN et du calendrier de paiement de l'URSSAF. Le modèle ne génère ni bulletin, ni fichier DSN, ni paiement : il fournit un contrôle chiffré à reporter.
L'erreur la plus coûteuse est de laisser 249 salariés au lieu de 250, ou l'inverse. Avec 100 bénéficiaires recevant chacun 2 000,00 €, l'assiette atteint 200 000,00 €. Un taux de 20 % représente 40 000,00 € ; un taux nul laisse une différence de 40 000,00 € dans la charge patronale affichée.
Le modèle sépare le taux manuel B7 du contrôle B12. Cette séparation permet de repérer un taux saisi à 0 % alors que la table de référence renvoie 20 %. Elle ne remplace pas la vérification de l'effectif et des règles de franchissement de seuil applicables à l'entreprise.
La colonne I additionne G et H. Si un abondement de 150,00 € est laissé à zéro sur une ligne dont l'intéressement atteint 1 650,00 €, l'assiette affichée est minorée de 150,00 € et le forfait à 20 % est minoré de 30,00 €. Sur 40 salariés, la sous-évaluation atteint 1 200,00 €.
Une date d'attribution au 15/03/2026 et un versement au 30/04/2026 ne justifient pas automatiquement un rattachement à la paie de mars. La date de versement doit être cohérente avec l'échéance déclarative. Une ligne vide, une assiette nulle ou un montant négatif déclenche le statut À contrôler ; il ne faut pas considérer cette ligne comme exonérée.
Enfin, un taux de 20 % appliqué à un mauvais périmètre crée une régularisation. Sur une assiette corrigée de 12 500,00 €, la contribution supplémentaire est 2 500,00 €, avant éventuelles majorations et intérêts liés à un paiement ou une déclaration tardive.
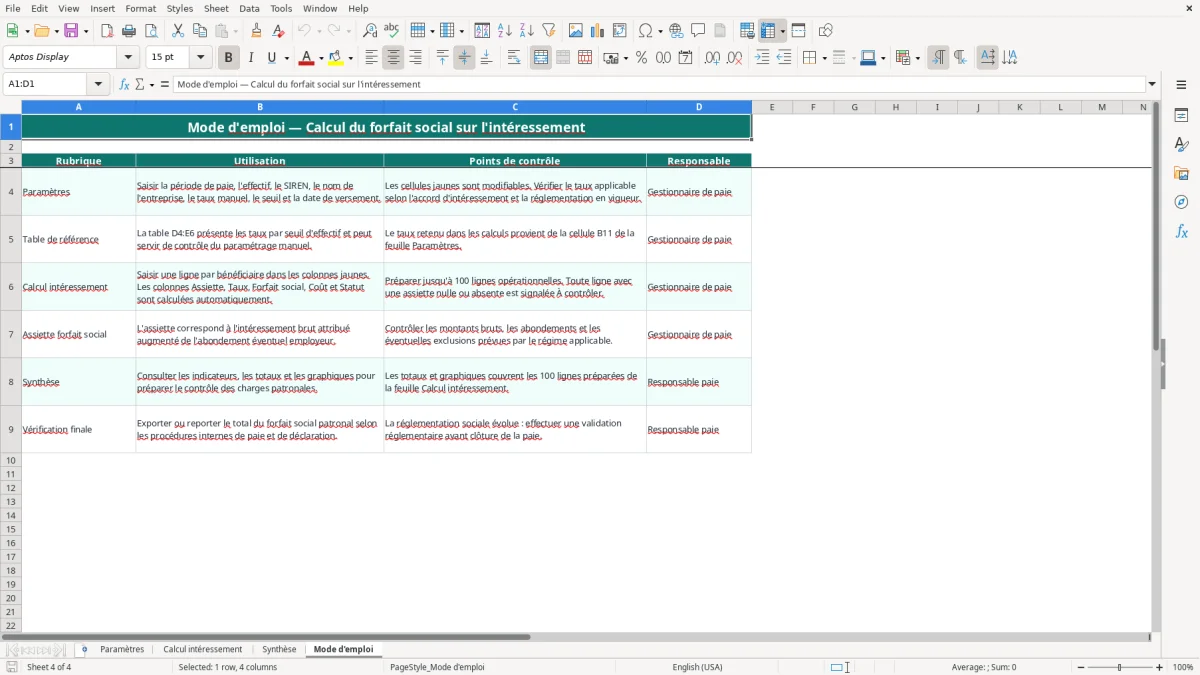
Utilisez le fichier à une date fixe : saisie des bénéficiaires après validation de la répartition, contrôle de la Synthèse, puis rapprochement avec la charge patronale avant l'échéance de DSN du 5 ou du 15. Dupliquez le fichier pour conserver une version par période, sans écraser le mois précédent.
Pour 6 lignes à 2 450,00 € d'intéressement, l'assiette attendue est 14 700,00 € hors abondement. À 20 %, la Synthèse doit afficher 2 940,00 € de forfait social ; une valeur différente signale une ligne manquante, un abondement ou un taux différent.
Pour une TPE avec trois bénéficiaires et une prime annuelle stable, ce tableau suffit comme contrôle documenté. Au-delà d'une dizaine de salariés avec plusieurs versements, des régularisations et des exports déclaratifs, un logiciel de paie devient préférable : Excel ne produit pas de bulletin ni de fichier DSN et ne sécurise pas les habilitations.
La colonne K applique ROUND(assiette × taux,2). L'assiette de la colonne I est l'intéressement brut G augmenté de l'abondement H. Avec 1 800,00 € et 20 %, le forfait social patronal est de 360,00 €.
La table fournie indique 0 % sous le seuil de 250 salariés et 20 % à partir de 250 salariés. Le calcul utilise toutefois le taux manuel retenu en B11 ; vous devez vérifier la nature de la prime et le régime applicable en 2026.
Le modèle additionne l'intéressement brut et l'abondement éventuel employeur. Par exemple, 2 000,00 € + 200,00 € donnent une assiette de 2 200,00 € ; à 20 %, le forfait social est de 440,00 €.
La feuille Calcul intéressement prépare 100 lignes opérationnelles, des lignes 4 à 103. Les formules et la synthèse couvrent cette plage. Une ligne avec une assiette absente ou nulle doit être contrôlée avant utilisation.
Non. Il calcule et synthétise le forfait social patronal, mais ne génère ni fichier DSN, ni bulletin, ni paiement URSSAF. Le total de la Synthèse doit être reporté dans votre procédure déclarative après contrôle.
La formule de la colonne M affiche À contrôler lorsque l'assiette est inférieure ou égale à zéro. Vérifiez alors l'intéressement brut, l'abondement, les dates et le périmètre du bénéficiaire avant de retenir le total.

Rédigé et vérifié par
Karim Benali
Gestionnaire de paie confirmé
Karim Benali est gestionnaire de paie confirme, avec plus de 15 ans d'experience en cabinet et en entreprise. Il etablit chaque mois des centaines de bulletins, declare en DSN et maitrise les cotisations URSSAF, la CSG-CRDS, le prelevement a la source et les calculs d'indemnites. Il concoit chaque modele pour que le chiffre soit juste et conforme a la reglementation francaise.