Tableau rapprochement paie Excel – Gratuit (2026)
11
Télécharger gratuitement
Tableau Excel pour suivre 100 bulletins, statuts, dates d’envoi, bruts, nets, PAS, coûts employeur et contrôles PMSS.
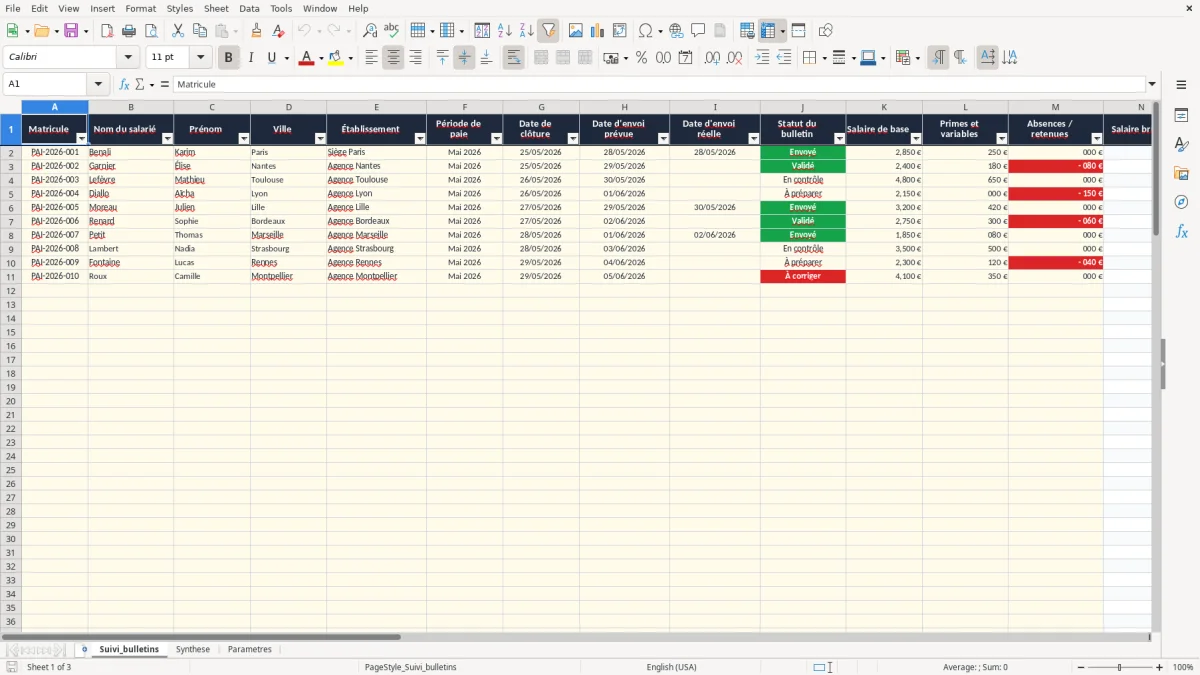
Ce tableau de suivi des bulletins de paie Excel centralise jusqu’à 100 salariés et périodes. Il automatise le salaire brut = base + primes + absences, le net avant impôt, le PAS, le net à payer, le coût employeur et les contrôles PMSS.
La feuille Suivi_bulletins (image 1) contient 24 colonnes, de Matricule à Commentaire. Les montants calculés sont arrondis à 2 décimales avec SUM et ROUND ; les alertes utilisent IF, OR, VLOOKUP et IFERROR.
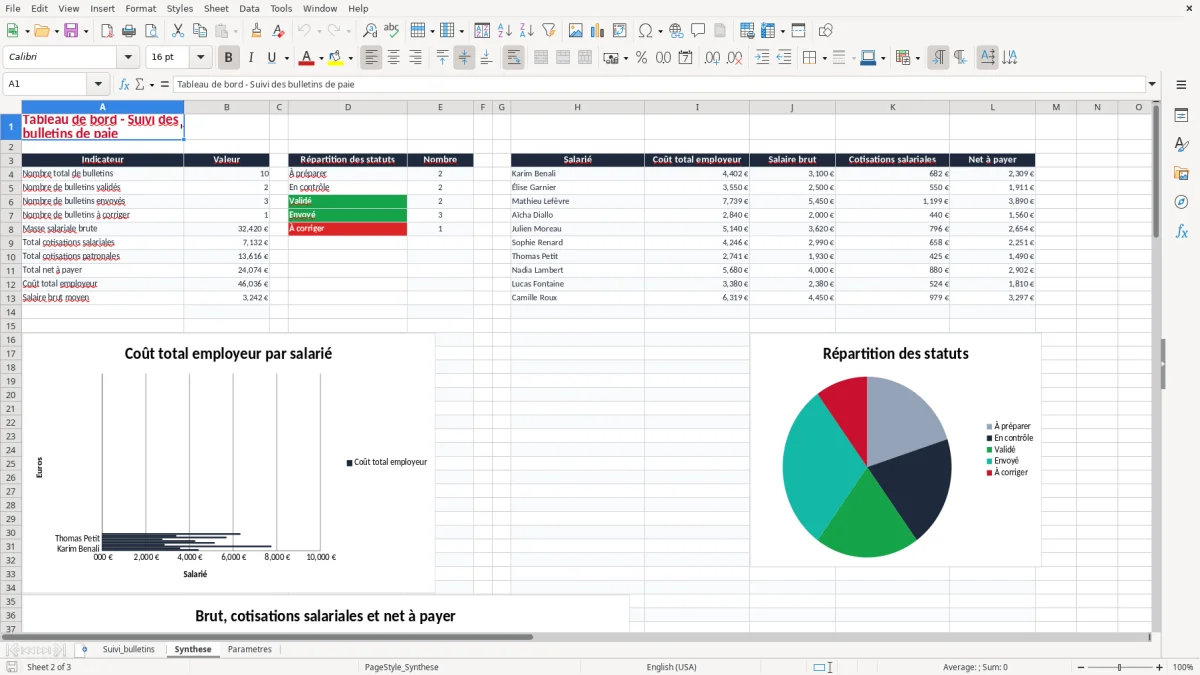
La feuille Synthese (image 2) compte les bulletins par statut et restitue les masses salariales. Parametres (image 3) regroupe le PMSS, le SMIC, les taux moyens et le seuil d’alerte PAS à vérifier avant chaque paie.
Le tableau s’adresse au gestionnaire de paie en cabinet comptable, au chargé de paie d’une PME ou au dirigeant de TPE qui doit connaître l’état de chaque bulletin. Il suit la production ; il ne remplace pas le calcul détaillé des cotisations par rubrique d’un logiciel de paie.
Dans une SAS de 30 salariés, le chargé de paie peut filtrer les lignes par période, établissement et statut. Les colonnes G, H et I distinguent la clôture, la date prévue et la date réelle d’envoi : un bulletin marqué Envoyé le 28/05/2026 est ainsi distingué d’un bulletin seulement Validé.
À la clôture, le gestionnaire saisit les variables de salaire puis passe les lignes de À préparer à En contrôle. Avant l’envoi de la DSN du 5 ou du 15, il vérifie les lignes À corriger et les dates manquantes.
Exemple : pour Karim Benali, le modèle reprend 2 850,00 € de base, 250,00 € de prime et 0,00 € d’absence. Le brut calculé est 3 100,00 €, les cotisations salariales saisies sont 682,00 €, donc le net avant impôt est 2 418,00 € ; avec un PAS de 4,5 %, le prélèvement vaut 108,81 € et le net à payer 2 309,19 €.
Pour une équipe de 6 personnes, Synthese compte les statuts et restitue les montants individuels. Pour un temps partiel à 28 heures, le tableau conserve la même logique de suivi, mais la base, le plafond et les cotisations doivent être calculés selon le contrat et les règles applicables.
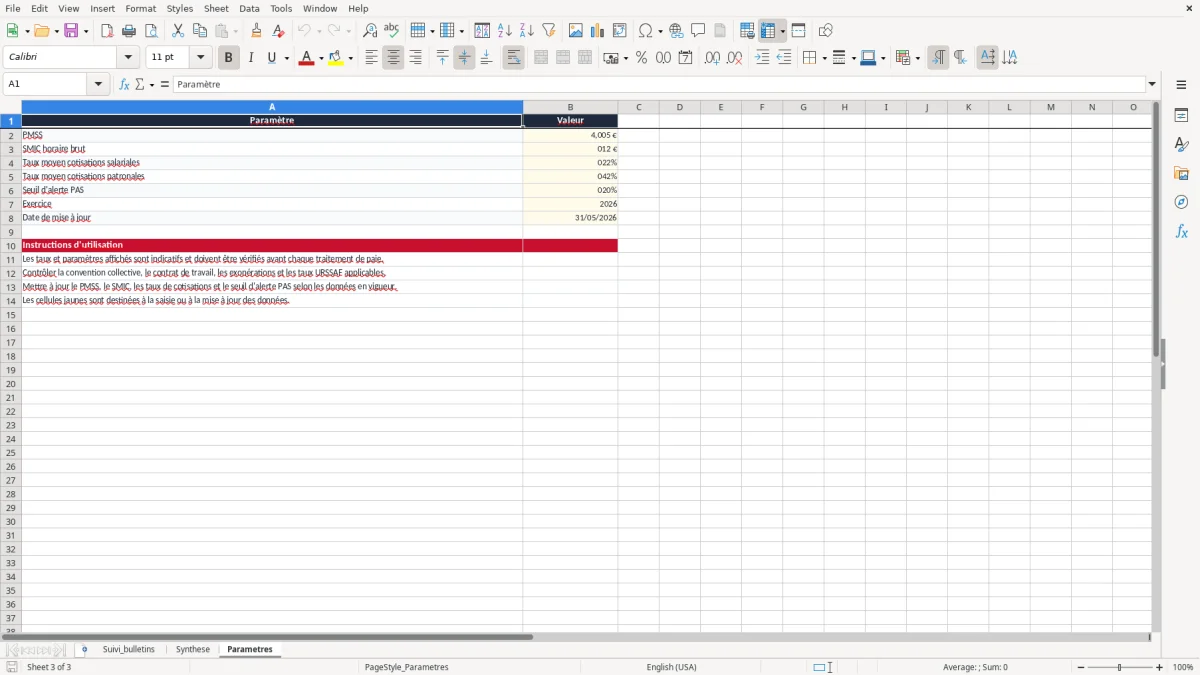
Parametres affiche un PMSS de 4 005,00 € et un SMIC horaire brut de 11,88 €. Le SMIC mensuel théorique à 35 heures se calcule 11,88 × 151,67 = 1 801,84 € avant application des règles d’arrondi et de mensualisation.
La feuille indique aussi 22 % de taux moyen de cotisations salariales et 42 % de taux moyen patronal. Ces valeurs servent de repères de suivi : elles ne ventilent pas maladie, vieillesse, retraite AGIRC-ARRCO, chômage, FNAL ou AT/MP. Le bulletin réel doit utiliser chaque assiette et chaque taux applicables.
La CSG est de 9,2 % et la CRDS de 0,5 % sur 98,25 % du brut, soit une assiette de 3 045,75 € pour un brut de 3 100,00 €. La CSG et la CRDS correspondantes s’élèvent théoriquement à 3 045,75 × 9,7 % = 295,44 €, avant distinction entre part déductible et non déductible.
Le contrôle V compare le brut N au PMSS récupéré par VLOOKUP. Avec 4 800,00 € de brut et un PMSS de 4 005,00 €, la ligne affiche Dépassement PMSS ; cela ne calcule pas à lui seul les tranches A et B ni les plafonds proratisés.
Le taux de prélèvement à la source doit provenir du taux personnalisé transmis par la DGFiP, ou du taux neutre lorsqu’aucun taux n’est disponible. À 8,5 % sur 4 251,00 € de net avant impôt, le PAS est 361,34 € ; le tableau calcule ce montant avec le taux saisi, mais ne récupère aucune donnée DSN.
Une ligne peut être marquée Envoyé alors que la colonne I reste vide. Le compteur de Synthese repose sur le statut J ; il ne prouve donc pas que le document a effectivement été remis au salarié. Pour 30 bulletins, 4 lignes mal renseignées représentent déjà 13,3 % du lot à reprendre manuellement.
La méthode fiable consiste à rapprocher J et I : Envoyé avec une date réelle au format JJ/MM/AAAA, puis commentaire si l’envoi a été effectué par un canal particulier. Le modèle ne contient pas de formule d’échéance automatique ; cette vérification reste documentaire.
La colonne N additionne K, L et M. Si une absence de 80,00 € est saisie en positif au lieu de -80,00 €, un salarié à 2 400,00 € de base et 180,00 € de prime ressort à 2 660,00 € au lieu de 2 500,00 €. L’écart de 160,00 € se propage au net, au PAS et à la masse salariale.
Autre cas observé : 1 199,00 € de cotisations salariales saisis pour 5 450,00 € brut donnent un net avant impôt de 4 251,00 €. Si la cotisation réelle est 1 249,00 €, le net est surestimé de 50,00 € et le total Synthese devient faux pour chaque agrégat concerné.
Le message Dépassement PMSS signale uniquement que N dépasse 4 005,00 €. Il ne prorate pas le plafond pour un temps partiel et ne calcule pas les cotisations plafonnées. Confondre cette alerte avec une régularisation de plafond peut produire une base retraite incorrecte et une correction DSN lors d’un contrôle URSSAF.
Enfin, un taux PAS de 0,20 saisi comme 20 au lieu de 20 % multiplie le prélèvement par 100. Sur 2 000,00 €, la formule produit alors 40 000,00 € ; l’anomalie W ne contrôle pas ce plafond de saisie, d’où l’intérêt de vérifier le format pourcentage.
Dupliquez le fichier après clôture et conservez une version par période, par exemple Mai 2026. Ne supprimez pas les formules des colonnes N, P, R, S, U, V et W : elles sont prévues sur les lignes 2 à 101.
La validation de données existe pour J2:J101. Utilisez-la systématiquement afin d’éviter des variantes comme Envoyé avec accent absent ou Validé avec une faute, qui fausseraient COUNTIF dans Synthese.
La mise en forme conditionnelle signale les cas prévus par le modèle, notamment une anomalie détectée. Pour un contrôle complémentaire, filtrez la colonne W et recherchez les montants négatifs ou nuls dans N, S et Q.
Pour une TPE de 3 bulletins stables, ce suivi est exploitable comme registre de contrôle. Au-delà de 10 salariés avec absences, heures supplémentaires, IJSS, subrogation et variables, un logiciel de paie devient préférable : ici, les cotisations sont saisies globalement et la DSN n’est pas générée.
La feuille Suivi_bulletins contient une table sur A1:X101, soit 100 lignes opérationnelles de la ligne 2 à la ligne 101. Les formules des colonnes calculées sont déjà présentes sur ces lignes.
Oui. En N2, la formule ROUND(SUM(K2:M2),2) additionne le salaire de base, les primes et variables et les absences ou retenues. Avec 2 400,00 €, 180,00 € et -80,00 €, le brut obtenu est 2 500,00 €.
Non. Vous saisissez le total des cotisations salariales et patronales. Le fichier calcule ensuite le net avant impôt et le coût employeur, mais il ne ventile pas les rubriques URSSAF, retraite, chômage ou AT/MP.
Le net avant impôt est égal au brut moins les cotisations salariales. Le PAS vaut ensuite net avant impôt × taux PAS, puis le net à payer = net avant impôt - PAS ; pour 2 418,00 € à 4,5 %, le net est 2 309,19 €.
Non. VLOOKUP récupère le PMSS de Parametres et compare le brut à cette valeur. À 4 800,00 € face à 4 005,00 €, la feuille affiche Dépassement PMSS, sans calculer le prorata temps partiel ni les tranches de cotisation.
Non. Synthese compte les bulletins par statut et présente les montants de coût employeur, brut, cotisations salariales et net à payer, avec trois graphiques. La DSN doit être produite et contrôlée dans un outil déclaratif adapté.

Rédigé et vérifié par
Karim Benali
Gestionnaire de paie confirmé
Karim Benali est gestionnaire de paie confirme, avec plus de 15 ans d'experience en cabinet et en entreprise. Il etablit chaque mois des centaines de bulletins, declare en DSN et maitrise les cotisations URSSAF, la CSG-CRDS, le prelevement a la source et les calculs d'indemnites. Il concoit chaque modele pour que le chiffre soit juste et conforme a la reglementation francaise.