Calcul du coût d’un apprenti Excel
15
Télécharger gratuitement
Modèle Excel pour calculer le salaire brut chargé, les cotisations patronales et le coût employeur jusqu'à 100 salariés.
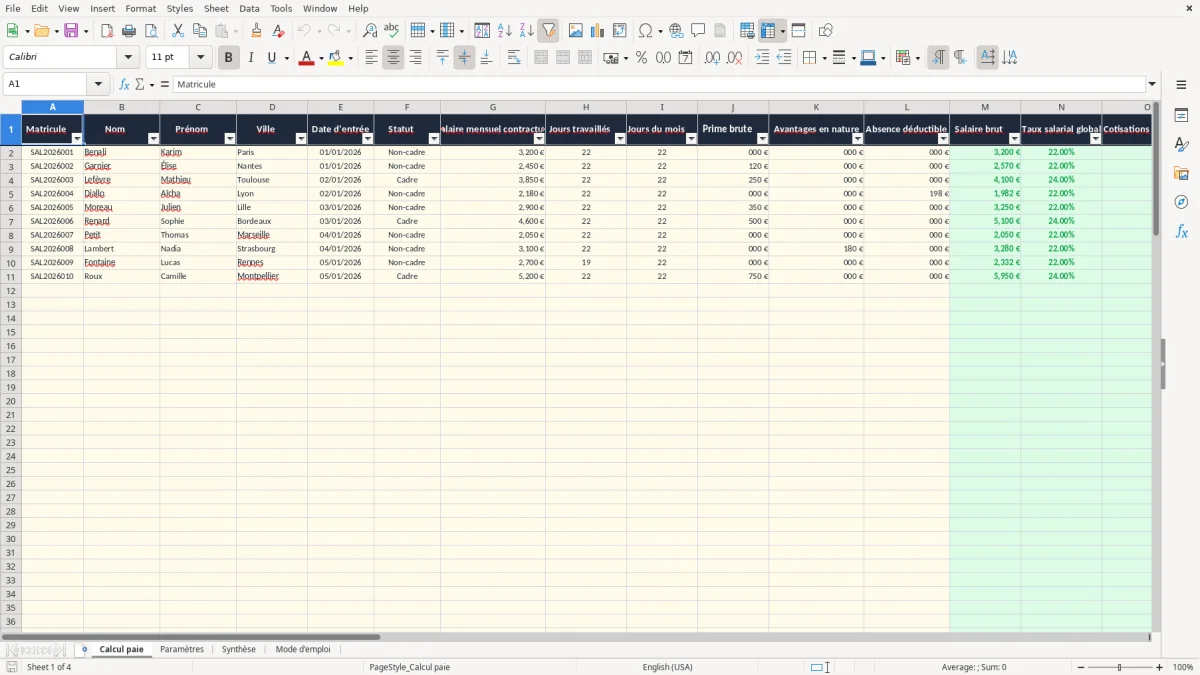
Ce modèle Excel calcule le salaire brut chargé, c'est-à-dire le salaire brut augmenté des cotisations patronales, de la mutuelle et de la prévoyance, puis diminué de la réduction générale. Il automatise aussi les cotisations salariales, le net avant impôt, le PAS, le net à payer et le coût employeur par jour.
La feuille Calcul paie contient 100 lignes préparées, de la ligne 2 à la ligne 101. L'image 1 présente les colonnes salarié, salaire contractuel, jours travaillés, primes, absences, taux, cotisations et coût final.
La feuille Paramètres regroupe les hypothèses modifiables, la feuille Synthèse consolide les montants et les statuts, et la feuille Mode d'emploi décrit les saisies. Les montants de SMIC et de PMSS fournis sont des hypothèses de travail à valider avant utilisation opérationnelle.
Le gestionnaire de paie en cabinet comptable utilise ce calcul lors de la clôture mensuelle pour rapprocher le brut des charges employeur. Le chargé de paie d'une PME peut vérifier le budget avant l'envoi de la DSN du 5 ou du 15, tandis qu'un dirigeant de TPE contrôle le coût d'une embauche avant de signer le contrat.
Dans Calcul paie, la ligne d'un salarié à 2 450 € brut, 22 jours travaillés sur 22, avec une prime de 120 €, donne 2 570 € : 2 450 × 22 / 22 + 120 = 2 570 €. Avec un taux patronal hypothétique de 42 %, 45 € de mutuelle, 20 € de prévoyance et 105 € de réduction, le chargé vaut 2 570 + 1 079,40 + 45 + 20 - 105 = 3 609,40 €.
Une équipe de 6 personnes peut être suivie dans les six premières lignes, sans modifier la structure prévue jusqu'à la ligne 101. Pour un temps partiel à 28 heures, saisissez le salaire contractuel et les jours réellement retenus : le tableau applique le prorata renseigné, mais ne transforme pas automatiquement les heures en jours.
À l'approche du solde de tout compte, les primes et absences peuvent être testées séparément. Image 1 montre les colonnes de résultat M à AB, dont le coût par jour et le contrôle SMIC.
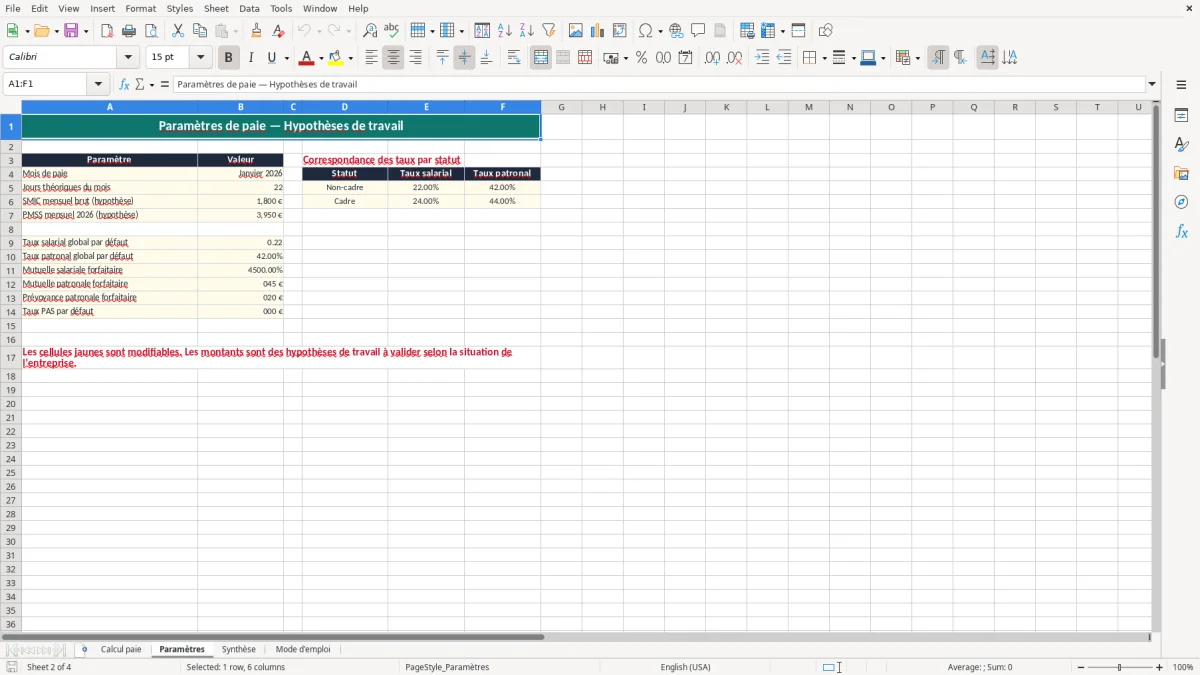
La feuille Paramètres affiche un SMIC mensuel brut hypothétique de 1 800 € et un PMSS hypothétique de 3 950 € pour janvier 2026. Elle prévoit 22 % de taux salarial et 42 % de taux patronal pour Non-cadre, puis 24 % et 44 % pour Cadre. Ces taux globaux simplifient le modèle : ils ne détaillent ni maladie, ni vieillesse, ni retraite AGIRC-ARRCO, ni AT/MP.
Le modèle ne calcule donc pas séparément la CSG à 9,2 % et la CRDS à 0,5 % sur 98,25 % du brut. Il ne ventile pas non plus les tranches A et B selon le PMSS. Pour un brut de 2 450 €, le taux salarial hypothétique de 22 % produit 539 € : 2 450 × 0,22 = 539 €.
Le taux PAS par défaut du fichier est de 5 %. Sur un net avant impôt de 1 866 €, le prélèvement vaut 93,30 € : 1 866 × 5 % = 93,30 €, soit un net à payer de 1 772,70 €. En pratique, le taux transmis par la DGFiP doit remplacer cette hypothèse.
La réduction générale est saisie directement en colonne Y ; aucune formule de réduction fondée sur 1,6 SMIC n'est présente. Image 2 présente les cellules jaunes modifiables : elles doivent être rapprochées des taux applicables avant la DSN mensuelle.
Une erreur fréquente consiste à laisser Cadre avec le taux Non-cadre. Sur 3 850 € brut, l'écart entre 42 % et 44 % représente 77 € de cotisations patronales : 3 850 × 2 % = 77 €. Le coût employeur est alors sous-évalué chaque mois, puis régularisé tardivement.
Pour une entrée en cours de mois, la feuille calcule G × H / I. Avec 2 450 €, 11 jours travaillés et 22 jours du mois, le brut contractuel retenu est 1 225 €. Si vous saisissez 22 jours par erreur, la base augmente de 1 225 € et les cotisations patronales à 42 % augmentent de 514,50 €.
La réduction générale en colonne Y est une donnée saisie, non une cotisation calculée par le fichier. Une réduction de 105 € appliquée à tort gonfle ou diminue le coût chargé du même montant. Le contrôle SMIC compare uniquement M au seuil Paramètres : un résultat Conforme ne valide donc ni l'assiette URSSAF, ni les taux réglementaires.
Autre piège : le PAS est calculé sur Q, le net avant impôt, selon le taux R. Une retenue de 7,5 % sur 2 000 € vaut 150 € ; si 5 % reste dans la cellule, l'écart de trésorerie atteint 50 €.
Utilisez la validation existante sur le statut et les jours : H et I acceptent des nombres entiers de 0 à 31, tandis que R accepte un taux de 0 à 1. Ajoutez une mise en forme conditionnelle sur T pour signaler un net négatif ou sur Z pour repérer un coût inhabituel.
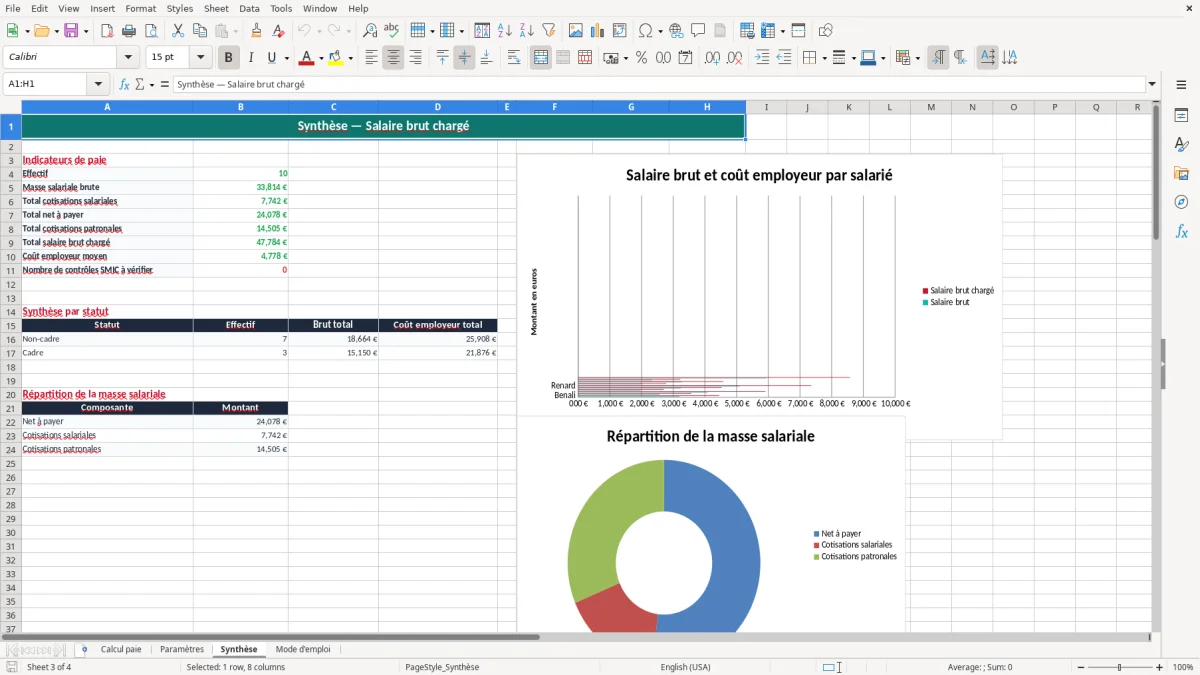
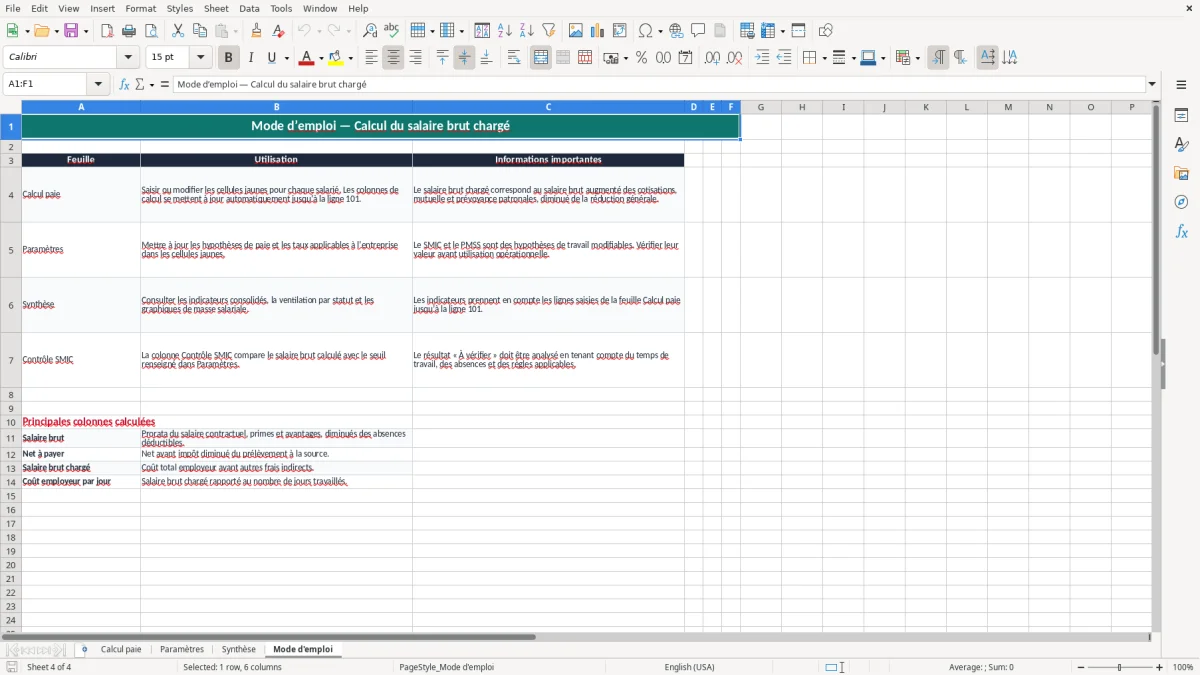
L'image 4, Mode d'emploi, rappelle les champs jaunes et la définition du coût employeur. Synthèse contient deux graphiques, mais aucun tableau croisé dynamique ni graphique supplémentaire n'est prévu.
Pour une TPE de 3 bulletins mensuels, ce tableau suffit comme contrôle de coût. Au-delà d'une dizaine de salariés avec variables, absences, IJSS, mutuelle et DSN, un logiciel de paie devient préférable : Excel applique ici des taux globaux et ne produit pas de déclaration sociale.
La formule du fichier est : salaire brut + cotisations patronales + mutuelle patronale + prévoyance patronale - réduction générale. Pour 2 450 € brut, 42 % de charges, 45 € de mutuelle, 20 € de prévoyance et 105 € de réduction : 2 450 + 1 029 + 45 + 20 - 105 = 3 439 €.
Non. Le fichier utilise des taux patronaux et salariaux globaux par statut : 42 % et 22 % pour Non-cadre, 44 % et 24 % pour Cadre. Ces valeurs sont des hypothèses de travail à remplacer par votre paramétrage de paie.
Non. Paramètres affiche un PMSS hypothétique de 3 950 €, mais aucune formule de tranche ou de plafonnement n'est présente dans Calcul paie. Le montant doit être vérifié et le calcul détaillé effectué dans un outil adapté si le plafond intervient.
Le brut contractuel proratisé est calculé par salaire mensuel × jours travaillés / jours du mois. Avec 2 450 €, 11 jours et 22 jours théoriques : 2 450 × 11 / 22 = 1 225 €.
Non. Le net à payer est obtenu après cotisations salariales, mutuelle salariale et PAS. Le salaire brut chargé mesure le coût employeur après ajout des cotisations patronales, de la mutuelle et de la prévoyance.
La feuille Calcul paie contient 100 lignes préparées, de la ligne 2 à la ligne 101. La Synthèse additionne ces lignes avec SUM, COUNTIF, SUMIF et AVERAGE ; aucune capacité supérieure n'est garantie par le fichier.

Rédigé et vérifié par
Karim Benali
Gestionnaire de paie confirmé
Karim Benali est gestionnaire de paie confirme, avec plus de 15 ans d'experience en cabinet et en entreprise. Il etablit chaque mois des centaines de bulletins, declare en DSN et maitrise les cotisations URSSAF, la CSG-CRDS, le prelevement a la source et les calculs d'indemnites. Il concoit chaque modele pour que le chiffre soit juste et conforme a la reglementation francaise.